Le principe est appliqué publiquement. L’évaluation sur laquelle il repose n’est pas accessible.
En bref
- Entre le 13 et le 19 août, j’ai adressé au ministère des Transports quatre demandes d’information — 49 questions au total sur le risque financier de l’État dans AS Air Baltic Corporation. Toutes étaient fondées sur les articles 2 et 10 de la loi sur la liberté de l’information, signées au moyen d’une signature électronique sécurisée et remises à l’adresse électronique officielle avec des identifiants de remise.
- Par la lettre n° 03.2-02/2521 du 20 août, le ministère a transmis les demandes à airBaltic elle-même « pour examen sur le fond et pour réponse ». Le destinataire de la lettre est la société ; je n’y figure que « pour information ». Le 22 août, j’ai formé des objections formelles. Le 24 août, j’ai publié la chronologie de la procédure sur LinkedIn, Facebook et X. Le 26 août, le ministère a annoncé par courriel qu’une réponse serait donnée dans un délai d’un mois — en vertu d’une disposition de la loi sur les requêtes. C’est la position inverse de celle adoptée dans la lettre du 20 août. Le même jour, j’ai déposé une demande procédurale de clarification (P1–P5).
- Alors que le différend sur la loi applicable se poursuit, le gouvernement a pris le 25 août une décision qui repose directement sur le principe de l’opérateur en économie de marché — c’est-à-dire sur l’évaluation même sur laquelle je pose des questions et qu’il ne m’est pas permis de voir.
- Suite (26 septembre). Trois autres demandes ont été déposées en septembre — 68 questions au total. Le 14 septembre, airBaltic est entrée en réorganisation au titre du chapitre 11 (Chapter 11) du Code des faillites des États-Unis ; l’assemblée des obligataires a été annulée. Le Trésor de l’État et le ministère ne répondent pas sur le fond aux questions relatives au mandat et à l’exposition de l’État, sans citer ni disposition légale ni voie de recours. Les questions portent désormais sur ce qu’il advient de l’argent public dans la réorganisation. Lire la suite ↓
- Mise à jour (2 octobre). Pour la première fois, le Trésor de l’État communique des chiffres : les créances obligataires de l’État à la date du dépôt de la demande au titre du Chapter 11 s’élèvent à 52,4 millions d’euros, et l’encours du prêt de l’État à 18,6 millions d’euros. Il ne nomme toujours pas la décision d’habilitation et affirme n’avoir « aucun document ». Le même jour, le ministère des Transports a laissé les questions 50–68 sans examen, en invoquant un « exercice de droits de mauvaise foi », et a annoncé qu’il ne répondrait plus aux requêtes similaires. Lire ↓
- Mise à jour (10 octobre). Les dossiers publics d’un tribunal américain montrent ce que les autorités lettones ne divulguent pas : la société affirme sous serment qu’une évaluation ex ante a été réalisée pour le prêt de l’État ; le prêt de l’État est non garanti et subordonné; les conditions des nouveaux prêteurs prévoient une participation au capital du gouvernement et un financement de sortie vers le 12 janvier 2027 ; l’État ne siège pas au comité des créanciers.
- Mise à jour (12 octobre). Le Trésor de l’État confirme que, le 24 septembre, la Lettonie a demandé à rejoindre le comité des créanciers non garantis, mais n’a pas été nommée — les aéroports de Tallinn et de Lituanie y siègent, la Lettonie non. Le Trésor de l’État refuse de communiquer la valeur comptable des créances de l’État, en invoquant le secret des affaires. Lire ↓
- Mise à jour (12 octobre, airBaltic). airBaltic confirme avoir envoyé la notification prévue par la loi sur le travail concernant la réduction des effectifs à l’Agence nationale pour l’emploi et à la municipalité de Mārupe le 29 septembre — quatre jours avant les élections à la Saeima. Elle a annoncé publiquement les réductions le 5 octobre. Lire ↓
- Mise à jour (14 octobre, Mārupe). La municipalité de Mārupe confirme que la notification de licenciement collectif d’airBaltic a été enregistrée le 30 septembre ; elle mentionne jusqu’à 700 salariés, et la réduction est prévue à partir du 29 octobre. Lire ↓
Contexte
Le 11 août 2026, airBaltic a annoncé un nouveau plan d’affaires : la flotte doit être réduite de 54 à 36 appareils d’ici la fin de l’année, avec une augmentation progressive jusqu’à environ 40 appareils en 2031. Le précédent plan prévoyant cent appareils n’est plus en vigueur.
Besoin de financement : 225 millions d’euros de financement intermédiaire, à garantir par le même ensemble de sûretés que celui qui garantit actuellement les obligations 2029. À plus long terme — une recapitalisation au moyen de 225 millions d’euros de nouveaux emprunts et de 100 millions d’euros de nouveaux fonds propres ; une partie des obligations 2029 existantes doit être convertie en actions, le reste devant être remplacé par une nouvelle dette, plus réduite, d’un montant maximal de 125 millions d’euros.
Le 17 août, l’assemblée des obligataires reconvoquée a approuvé la capitalisation des paiements de coupon dus le 14 août et le 14 novembre — les intérêts sont ajoutés au principal au lieu d’être payés en numéraire — ainsi qu’une dérogation temporaire aux exigences de liquidité minimale jusqu’en novembre 2026.
Le 20 août, la Saeima a adopté, selon la procédure d’urgence, la loi sur les mesures de stabilisation financière d’Air Baltic Corporation AS. 54 députés ont voté pour, 21 contre, un s’est abstenu. Le Président a promulgué la loi le 25 août et elle est entrée en vigueur le 26 août.
Le 25 août, le Conseil des ministres a approuvé le rapport d’information du ministère des Transports, reportant au 30 décembre 2026 le paiement du principal restant dû du prêt de l’État, d’un montant de 18 millions d’euros, des intérêts et de la commission de report, tout en maintenant la commission annuelle de report de 2 %.
Trois rôles dans une seule main
Le noyau analytique de la campagne est le suivant : vis-à-vis d’airBaltic, l’État est simultanément actionnaire, obligataire et prêteur.
Ce n’est pas mon interprétation. Ce sont les propres termes du législateur. La déclaration de la commission du budget et des finances (fiscalité) de la Saeima sur le projet de loi indique que celui-ci a pour objet de donner à l’État, en tant qu’actionnaire, créancier et obligataire d’airBaltic, la possibilité de prendre en temps utile des décisions dans le processus de stabilisation financière de la société et d’agir sur un pied d’égalité avec les autres investisseurs et créanciers.
La même formulation revient dans la déclaration du ministère des Transports du 25 août : l’État, en tant qu’actionnaire, créancier et obligataire, conserve la possibilité de défendre ses intérêts de manière coordonnée, sur un pied d’égalité avec les autres acteurs du marché.
Pourquoi c’est un problème. Chaque rôle appelle une ligne de conduite opposée :
-
Actionnaire
A intérêt à la survie de la société à tout prix, car en cas d’insolvabilité sa position est la dernière dans l’ordre de rang.
-
Créancier
A intérêt à recouvrer sa créance — si nécessaire, aux dépens de l’actionnaire.
-
Obligataire
Vote sur la restructuration de ses propres créances avec d’autres porteurs, dont l’intérêt peut résider dans l’issue opposée.
Lorsqu’une seule institution occupe les trois positions, elle vote sur sa propre créance, évalue sa propre décision et se confirme à elle-même qu’elle a agi en tant qu’acteur du marché. C’est précisément cette dernière étape — l’évaluation au regard du principe de l’opérateur en économie de marché (MEOP) — qui constitue la pierre angulaire des règles de l’UE en matière d’aides d’État. Si l’évaluation n’est pas publiée, elle ne peut pas être vérifiée.
Ce n’est pas l’accusation d’un montage. C’est un défaut de la structure de gouvernance, qui crée un conflit d’intérêts systémique indépendamment des intentions des personnes concernées. C’est ainsi que je le formule dans chaque demande.
Ce qui a été demandé
| Demande | Date | Questions | Remise |
|---|---|---|---|
| Demande principale | 13.08.2026, 21 h 13 | 1–30 | adresse électronique, OEAL-1104534520 |
| Première demande complémentaire | 15.08 (courriel) / 19.08, 05 h 44 (doublon via l’adresse électronique) | 31–38 | ministère des Finances, enreg. n° 2026/9785 |
| Deuxième demande complémentaire | 18.08 / remise le 19.08, 05 h 44 | 39–44 | adresse électronique, OEAL-1104845810 |
| Troisième demande complémentaire | 19.08, 22 h 14 | 45–49 | adresse électronique, OEAL-1105000891 |
Les questions par bloc
- 1–5 Liquidités et paiementsLe paiement du coupon, le vote du Trésor de l’État, le remboursement du prêt de l’État, la position de trésorerie, le compte de réserve obligataire.
- 6–12 Structure du financementQui fournit les 225 millions, à quelles conditions, quel est leur rang par rapport aux obligations existantes, sur la base de quelle valorisation la conversion a lieu, quelle sera ensuite la participation de l’État.
- 13–16 Exposition totaleCombien l’État risque au total, combien il estime recouvrable, où se situe le plafond de risque, comment le conflit d’intérêts est géré.
- 17–19 Droit de l’UELe respect du principe « une première et dernière fois », l’évaluation MEOP, la communication avec la Commission européenne.
- 20–25 Plan d’affairesQuelles lignes doivent être fermées, ce qu’il advient du segment ACMI, comment les contrats avec les bailleurs doivent être réglés, l’incidence sur l’aéroport et le trafic aérien.
- 26–30 Surveillance et responsabilitéDes indicateurs intermédiaires mesurables, les conséquences en cas de non-atteinte, la responsabilité de l’émission de 2024 assortie d’un coupon de 14,5 %.
- 31–38 Décisions du Conseil des ministres du 14 aoûtLes conditions de l’achat d’obligations supplémentaires, la prolongation du prêt, l’accessibilité du rapport d’information.
- 39–44 Conséquences de l’assemblée du 17 aoûtComment le Trésor de l’État a voté sur chaque point, sur quelle base l’État a consenti à la capitalisation de ses propres intérêts, comment cela est reflété dans les comptes.
- 45–49 Structure des porteurs et risques de contrôleLes résultats de l’identification des porteurs, la valorisation des actifs donnés en garantie à 506 millions d’euros, l’évaluation d’un scénario loan-to-own , le test MEOP préalable à l’achat de 50 millions d’euros en 2024.
Chaque demande contient la même réserve : si une réponse est empêchée par le secret des affaires ou par des négociations en cours, je vous prie d’indiquer la disposition légale précise, la date à partir de laquelle l’information deviendra accessible, et si elle peut être communiquée à une commission de la Saeima en séance à huis clos.
La réponse du ministère : transmission à la société
Lettre n° 03.2-02/2521 du 20 août 2026, signée par le secrétaire d’État, reçue sur l’adresse électronique le 21 août à 08 h 17. Contenu : invoquant l’article 4, paragraphe 1, de la loi sur les requêtes, le ministère transmet les requêtes à AS Air Baltic Corporation pour examen sur le fond et pour réponse. Dans le même temps, le ministère demande à la société de l’informer de la réponse donnée.
Deux objections.
Premièrement — une loi a été appliquée qui ne couvre pas ces documents. L’article 2, paragraphe 2, de la loi sur les requêtes dispose que cette loi ne s’applique pas aux demandes d’information devant être examinées en vertu de la loi sur la liberté de l’information. Les quatre documents sont tous expressément fondés sur les articles 2 et 10 de la loi sur la liberté de l’information.
Deuxièmement — une transmission à une entité qui n’est pas une autorité publique. Même si la loi sur les requêtes était applicable, son article 4, paragraphe 1, ne permet la transmission qu’à une autre autorité compétente. Une société anonyme à laquelle aucune mission d’administration publique n’a été déléguée dans le domaine concerné n’est pas une autorité au sens de cette loi, et elle n’a aucune obligation légale de répondre à la demande d’information d’un particulier. La transmission à une entité qui n’a aucune obligation de répondre constitue, en substance, un refus d’examiner les demandes — sans que le refus soit formalisé sous une forme susceptible de recours.
Et l’argument pratique, qui n’est pas juridique. La société ne peut objectivement pas répondre :
- comment le Trésor de l’État a voté lors de l’assemblée du 17 août et sur quelle base ;
- ce que le Conseil des ministres a décidé lors de sa séance extraordinaire à huis clos du 14 août ;
- si l’évaluation MEOP a été préparée et par qui, et s’il y a eu une communication avec la Commission européenne ;
- quelle est l’exposition financière totale de l’État et où se situe le plafond de risque.
Ce sont des décisions de l’État, des documents de l’État et des comptes de l’État.
Une circonstance supplémentaire. La lettre est datée du 20 août — le jour même où la Saeima a adopté la loi sur la stabilisation financière d’airBaltic, qui établit une procédure spéciale précisément pour la participation de l’État à ce processus et oblige le Conseil des ministres à faire rapport chaque trimestre à la commission du budget et des finances (fiscalité) de la Saeima.
Le 22 août à 09 h 21, j’ai formé des objections formelles assorties d’une nouvelle demande de réponses sur le fond. Copies pour information — au ministère des Finances, au Trésor de l’État et à la commission du budget et des finances (fiscalité) de la Saeima.
La deuxième contradiction : l’avis du 26 août
Le 26 août 2026 à 09 h 34, un avis est parvenu de l’adresse électronique du ministère : en vertu de l’article 5, paragraphe 3¹, de la loi sur les requêtes, la réponse à la « demande d’information » serait donnée dans un délai d’un mois. L’avis n’indique ni numéro d’enregistrement, ni auteur, ni signataire.
Il y a ici trois problèmes distincts.
Des positions inconciliables. La lettre du 20 août repose sur la prémisse qu’il appartient à la société de répondre. L’avis du 26 août repose sur la prémisse inverse — que c’est le ministère qui répondra et que le délai court auprès du ministère. Les deux ne peuvent pas être en vigueur en même temps. Si les questions ne relèvent pas de la compétence du ministère, celui-ci ne décompte pas de délai. S’il en décompte un, la transmission n’avait pas de fondement.
La qualification face aux conséquences. Le ministère qualifie lui-même mes documents de demandes d’information, mais fixe le délai en vertu d’une loi qui, aux termes de son propre article 2, paragraphe 2, ne s’applique pas aux demandes d’information.
Une exception invoquée sans motif établi. Dans sa version en vigueur depuis le 1er mars 2026, l’article 5, paragraphe 3, de la loi sur les requêtes fixe le délai général — au plus tard 10 jours ouvrables. Le délai d’un mois prévu à l’article 5, paragraphe 3¹, est une exception, applicable uniquement lorsqu’il faut obtenir des informations supplémentaires, qu’une coopération avec d’autres autorités est nécessaire ou qu’un volume important d’informations doit être analysé. L’avis n’indique pas lequel de ces trois motifs a été établi. Seule la disposition est citée.
Ce choix a des conséquences. L’article 10, paragraphe 5, de la loi sur les requêtes dispose que les questions découlant de l’article 5, paragraphe 3¹, ne sont pas soumises au contrôle juridictionnel. La loi sur la liberté de l’information ne contient aucune exclusion équivalente. Le choix de la loi applicable détermine donc directement si le demandeur conserve une voie de recours.
Le 26 août, j’ai déposé une demande procédurale de clarification comportant cinq questions (P1–P5) — sur le statut de la lettre du 20 août, sur le motif établi, sur la loi applicable, sur la date à partir de laquelle le délai court pour chacun des quatre documents, et sur les numéros d’enregistrement. Délai de réponse demandé — cinq jours ouvrables.
Ce document ne retire pas les objections du 22 août.
Pourquoi c’est important maintenant
Pendant que se poursuit le différend sur la loi applicable à mes questions, des décisions sont prises.
Le 25 août, le Conseil des ministres a approuvé des modifications du contrat de prêt de l’État d’avril. La déclaration du ministère indique expressément que les modifications seront apportées conformément au principe de l’opérateur en économie de marché et en application des règles relatives aux aides d’État. La même déclaration confirme que le Trésor de l’État continuera de représenter l’État en tant qu’obligataire et de participer aux futures assemblées, en soutenant les mesures approuvées par le gouvernement.
Cela signifie ce qui suit. L’État invoque publiquement le principe de l’opérateur en économie de marché comme fondement juridique de son action — et, en même temps, refuse de répondre, ou reporte d’un mois sa réponse, aux questions de savoir qui a préparé cette évaluation, selon quelle méthode, avec quelle conclusion, et si la Commission européenne en a été informée (questions 17–19, 33, 40 et 49).
Le principe est appliqué publiquement. L’évaluation sur laquelle il repose n’est pas accessible.
La seconde circonstance concerne la chronologie. Le Trésor de l’État a voté à l’assemblée des obligataires du 17 août, en consentant à la capitalisation de ses propres revenus d’intérêts. La loi établissant une procédure spéciale pour la participation de l’État à ce processus a été adoptée le 20 août. Le vote a eu lieu avant la loi. Cela ne signifie pas en soi une illégalité — l’habilitation du gouvernement au Trésor de l’État avait été donnée plus tôt, fin juillet —, mais cela signifie que la structure de la créance de l’État a été modifiée avant le cadre parlementaire qui régit désormais de telles décisions.
Publications
Le 24 août à 07 h 30, j’ai publié la chronologie de la procédure sur trois canaux : LinkedIn, Facebook et X (un fil de neuf publications). Contenu — l’historique de remise des demandes, la lettre du 20 août, les deux objections juridiques, et une comparaison avec la conduite du ministère des Finances (qui, ayant reçu les mêmes documents uniquement pour information, a confirmé leur enregistrement les deux fois — le 17 août sous le n° 2026/9785 et le 20 août sous le n° 2026/9999).
Le présent article en est la version de référence. Les publications sur les réseaux sociaux y renvoient.
Ce qui n’est pas connu
Une liste honnête.
- Comment le Trésor de l’État a voté sur chaque point de l’ordre du jour du 17 août, séparément. On sait que des décisions ont été prises ; le contenu et la motivation du vote de l’État n’ont pas été publiés.
- Si une évaluation MEOP existe tout simplement par écrit pour chaque étape prise isolément — le prêt d’avril, sa prolongation, la capitalisation des intérêts, l’achat prévu d’obligations supplémentaires.
- Si et quand il y a eu une communication avec la Commission européenne.
- La valorisation de la société (pre-money valuation) sur la base de laquelle les créances seront converties en capital, et qui la réalise.
- L’exposition totale de l’État en un seul chiffre une fois toutes les décisions d’août mises en œuvre.
- Les paramètres qui circulent dans l’espace public — une réduction de la participation de l’État à 25 % plus une action et une recapitalisation totale de 325 millions d’euros — n’ont pas de source primaire. Dans ma question 43, je les ai expressément signalés comme non confirmés et j’ai demandé qu’ils soient confirmés ou infirmés. La loi elle-même fixe d’autres limites : achat d’obligations nouvellement émises jusqu’à 30 millions d’euros, conversion des créances obligataires détenues par l’État jusqu’à 50 millions d’euros.
Les chiffres cités dans le présent article proviennent de sources publiques. Si l’un d’eux est inexact, je le corrigerai et signalerai la correction.
La suite
- Une réponse aux questions procédurales P1–P5.
- La position du ministère sur la loi applicable — dont dépend la possibilité même de contester un refus en justice.
- Des réponses sur le fond aux questions 1–49.
- Le premier rapport trimestriel du Conseil des ministres à la commission du budget et des finances (fiscalité) de la Saeima en vertu de la nouvelle loi.
- Les conditions effectives de l’opération de financement intermédiaire et la question de savoir si l’État y participe à des conditions identiques à celles des investisseurs privés, comme il est affirmé publiquement.
Si aucune réponse n’est donnée, ou si un refus n’est pas formalisé selon les modalités prévues par la loi sur la liberté de l’information, j’exercerai le droit, prévu à l’article 15 de cette loi, de contester la décision de l’autorité et ses agissements de fait.
Suite — 26 septembre 2026. Depuis la première version du présent article, trois autres demandes ont été déposées, le ministère a donné sa première réponse sur le fond, et airBaltic est entrée en réorganisation pour insolvabilité aux États-Unis. Ci-dessous — dans l’ordre où les faits se sont produits.
De 49 à 68 questions
| Demande | Date | Questions | Destinataire |
|---|---|---|---|
| Quatrième demande complémentaire | 06.09.2026 | 50–57 (+ P6) | Ministère des Transports ; Trésor de l’État (directement : 50, 52, 56) |
| Cinquième demande complémentaire | 11.09.2026 | 58–61 (+ P7) | Ministère des Transports ; Trésor de l’État |
| Sixième demande complémentaire | 22.09.2026 | 62–68 (+ P8) | Conseil des ministres (Chancellerie d’État) ; ministère des Transports |
Axes de questionnement
- 50–52 La position de l’État lors du voteQuel mandat a été donné au Trésor de l’État pour l’assemblée des obligataires, lors de quelle séance du Conseil des ministres il a été approuvé, si l’État participera à la nouvelle émission et à des conditions identiques à celles des prêteurs privés.
- 53–55 Le principe de l’opérateur de marché à un prix connuComment la commission de report de 2 % appliquée par l’État est conforme au principe de l’opérateur en économie de marché alors que le marché, pour le même débiteur sur la même période, exige 25 % par an en position de rang supérieur.
- 56–57 Exposition totaleLe risque financier total de l’État en un seul chiffre et par position ; combien il estime réellement recouvrable.
- 58–61 Le report de l’assemblée et le mandatAprès que l’assemblée a été reportée et que le gouvernement n’a pris aucune décision.
- 62–68 Conséquences du Chapter 11L’habilitation de l’État, sa position, la recouvrabilité et les nouveaux engagements dans le cadre de la réorganisation.
La première réponse sur le fond — et sa limite
Le 4 septembre 2026, par la lettre n° 03.2-02/2658, le ministère a pour la première fois répondu sur le fond à une partie des questions 1–49. Les réponses aux questions portant sur le prix, la durée, les sûretés, le rang de priorité et les prêteurs du financement intermédiaire (6–12, 31) ont été refusées au motif qu’il s’agit d’une information privilégiée au sens du règlement (UE) n° 596/2014, « qui ne peut être divulguée à une personne individuelle avant son annonce au marché ». La réponse à la question 47 (priorité du nouveau financement par rapport à la position de l’État) a été refusée au titre du secret des affaires ; s’agissant de la question 48 (scénario de changement de contrôle), le ministère a indiqué qu’aucune évaluation n’avait été réalisée.
Un problème de calendrier. La lettre a été signée le 4 septembre — le lendemain du jour où airBaltic elle-même, le 3 septembre, avait publiquement annoncé au marché un accord sur un financement intermédiaire pouvant atteindre 257 millions d’euros (obligations de premier rang, 25 % par an, échéance en février 2027 ; prêteurs Polus Capital Management et Klirmark Capital 4). La lettre n’indique pas non plus de voie de recours. La demande procédurale P6 relève cette contradiction.
Ce qui a été refusé en tant qu’« information privilégiée avant son annonce au marché » avait déjà été annoncé au marché.
Deux événements qui ont redistribué les questions
Une assemblée reportée, puis disparue. L’assemblée des obligataires, initialement prévue le 11 septembre, a été reportée au 15 septembre — le président du conseil de surveillance, Andrejs Martinovs, l’a justifié par le fait que les porteurs avaient besoin de plus de temps pour étudier le projet de décision. Le 8 septembre, le Conseil des ministres n’a pris aucune décision sur la participation de l’État au financement relais ; le ministre des Transports, Rihards Kozlovskis, a déclaré qu’« actuellement, la question d’un éventuel investissement de l’État n’est pas à l’ordre du jour ».
Chapter 11. Le 14 septembre 2026, AS Air Baltic Corporation a déposé une demande de réorganisation financière au titre du chapitre 11 (Chapter 11) du Code des faillites des États-Unis devant le tribunal des faillites des États-Unis pour le district sud de New York (affaire n° 26-12188, juge Lisa G. Beckerman). Les déclarations publiques font état d’un engagement de financement debtor-in-possession d’environ 350 millions d’euros (Strategic Value Partners, Barclays, Hayfin Capital Management, Morgan Stanley, Oaktree Capital Management) ; la procédure pourrait durer jusqu’aux environs de juin 2027 ; les vols se poursuivraient normalement. L’assemblée des obligataires prévue a été annulée et le vote sur le financement relais n’a pas eu lieu.
Dans l’espace informationnel letton, cela a été confirmé non par une déclaration du ministère, mais par la réponse du Trésor de l’État à ma demande.
La réponse du Trésor de l’État — et pourquoi elle ne répond pas
Le 22 septembre 2026, par la lettre n° 2026/3-5.19/899, le Trésor de l’État a répondu aux questions 50, 52 et 56, qui lui étaient directement adressées. L’essentiel de la réponse : (a) les circonstances de fait ont changé — airBaltic est entrée dans la procédure du Chapter 11, l’assemblée a été annulée, aucun vote n’a eu lieu ; (b) le Trésor de l’État agit uniquement dans le cadre de l’autorisation donnée par le Conseil des ministres; (c) les informations sont fournies sous réserve des restrictions d’accès.
Sur le fond des questions — comment il a voté, quelle est l’exposition, quel est le mandat — il n’est pas répondu. Comme dans la lettre du ministère du 4 septembre, ici non plus aucune disposition légale précise n’est citée pour chaque question restée sans réponse et aucune voie de recours n’est indiquée, comme l’exige la loi sur la liberté de l’information.
Mais l’information principale est l’information elle-même : de l’argent public — capital social, obligations, prêt — est engagé dans une société passée en réorganisation pour insolvabilité sous la juridiction d’un autre pays.
Les questions ne disparaissent pas. Elles se déplacent vers ce qu’il advient de l’argent public dans la réorganisation.
La sixième demande : les conséquences de la réorganisation
Le 22 septembre, j’ai déposé la sixième demande complémentaire, adressée cette fois au Conseil des ministres (Chancellerie d’État) et au ministère des Transports en tant que détenteur des parts de l’État.
- 62 AutorisationSur quelle décision précise du Conseil des ministres (numéro, date, point du procès-verbal) reposent les actions du Trésor de l’État et du ministère.
- 63 Décisions du gouvernementQuand et par quelle décision le gouvernement a décidé, ou décidera, de la conduite de l’État dans la procédure du Chapter 11.
- 64 30 millionsLe statut de la participation de l’État prévue par la loi après l’annulation de l’assemblée — mise en œuvre, reportée ou retirée.
- 65 ExpositionLe risque total de l’État après le Chapter 11 — au total et par position, avec la valeur comptable et la dépréciation comptabilisée.
- 66 Rang de priorité et recouvrabilitéComment la procédure affecte les créances de l’État en tant qu’obligataire et prêteur ; si une évaluation a été réalisée.
- 67 Le prêt de 18 millionsLe solde exigible le 30.12.2026 — à recouvrer, à reporter ou à radier.
- 68 Nouveaux engagementsSi l’État a contracté ou prévoit de contracter de nouveaux engagements financiers dans le cadre de la réorganisation ou du refinancement ; dans l’affirmative, pour quel montant et par quelle décision.
La demande procédurale P8 demande à nouveau des réponses sur le fond aux questions restées jusqu’ici sans réponse (notamment 6, 7, 9, 31, 47 et 50–61), dans la mesure où l’information n’est plus restreinte depuis son annonce au marché ou le changement des circonstances.
La réponse de la Chancellerie d’État (25 septembre). La demande était également adressée au Conseil des ministres, mais je l’avais envoyée à l’adresse électronique officielle avec la mention « copie ». Le 25 septembre, la Chancellerie d’État a répondu, par la lettre n° 6.2.2./2026-FIZ-904-3015, que le ministère des Transports élabore et coordonne la politique du secteur de l’aviation et qu’il est le détenteur des parts de l’État dans airBaltic ; la demande ayant été envoyée au Conseil des ministres pour information et simultanément au ministère, la Chancellerie d’État ne la transmettrait pas, et de son contenu « il est pris acte ». La réponse sur le fond aux questions 62–68 est donc attendue du ministère des Transports — dans le délai fixé par l’article 14 de la loi sur la liberté de l’information : 15 jours (vers le 7 octobre) ou, si l’information nécessite un traitement supplémentaire, 30 jours.
La deuxième réponse du Trésor de l’État : les premiers chiffres
Le 2 octobre 2026, par la lettre n° 2026/3-5.19/931, le Trésor de l’État a répondu à ma demande de précision du 22 septembre. Pour la première fois, la réponse contient des chiffres précis sur les créances de l’État envers airBaltic.
Le reste de la réponse répète la précédente : la position de l’État est fixée par le Conseil des ministres, le vote sur le financement intermédiaire n’a pas eu lieu, il n’y a donc « pas d’informations supplémentaires à fournir ». Au sujet du vote du 17 août, le Trésor de l’État écrit qu’il « a agi dans le cadre de l’autorisation qui lui a été donnée », mais, une fois encore, ne nomme pas la décision d’autorisation elle-même. La réponse se termine en indiquant que le Trésor de l’État ne dispose « pas de documents à soumettre ».
Le Trésor de l’État indique également que sa réponse du 22 septembre n’a refusé aucune information. Cela signifie qu’il n’y a pas de refus et donc rien à contester, mais qu’il n’y a pas non plus de réponse sur le fond.
Le 2 octobre, j’ai donc déposé deux demandes courtes. Au Trésor de l’État (P9) : quelle décision du Conseil des ministres a donné le mandat le 17 août (avant l’adoption de la loi de stabilisation le 20 août), comment le Trésor de l’État a voté, de quoi se composent les 52,4 millions d’euros, si les créances de l’État ont été déclarées devant le tribunal américain et quelle est leur valeur comptable. Au Conseil des ministres (P10), cette fois sous forme de demande et non de copie : sur les décisions d’autorisation, l’action de l’État dans la procédure du Chapter 11 et le prêt de 18 millions d’euros après le 30 décembre.
Le ministère cesse de répondre
Le même jour, le 2 octobre, le ministère des Transports a répondu aux demandes des 6, 11 et 22 septembre (questions 50–68 et demandes procédurales P6–P8) par la lettre n° 03.2-02/2951, signée par le secrétaire d’État Andulis Židkovs. Il n’y a pas de réponses aux questions. Le ministère « laisse les requêtes sans examen ultérieur ».
La lettre a été signée par un secrétaire d’État sur le point de rejoindre un autre poste : le 18 juin, la Saeima a nommé Andulis Židkovs au conseil de la Commission de régulation des services publics, où il prend ses fonctions le 19 octobre (LSM). Un concours a été ouvert pour le poste de secrétaire d’État du ministère des Transports.
Le fondement invoqué est l’article 7, paragraphe 1, points 5 et 7, de la loi sur les requêtes : une réponse aurait déjà été donnée dans la lettre du 4 septembre, les circonstances n’auraient pas changé, et le demandeur exercerait ses droits de mauvaise foi. Le ministère se réfère à la jurisprudence de la Cour suprême selon laquelle le nombre et la fréquence des requêtes peuvent en être l’indice. Il écrit que « la numérotation des questions a été poursuivie jusqu’à la question 68 » et que répondre « exigerait une consommation disproportionnée des ressources du ministère des Transports ». Pour les circonstances nouvelles, y compris le Chapter 11, le ministère suggère de chercher dans les déclarations officielles des institutions et d’airBaltic.
La lettre se termine par un avertissement : si le ministère reçoit une requête de contenu similaire, il « en prendra acte et ne donnera pas de réponse ».
Le Trésor de l’État dit : la position de l’État est fixée par le Conseil des ministres. La Chancellerie d’État dit : demandez au ministère des Transports. Le ministère des Transports dit : cessez de demander.
Commentaire. Les questions sont nombreuses ; c’est vrai. Mais leur nombre a augmenté parce qu’il n’a pas été répondu sur le fond aux premières, et parce que la situation a changé : pendant que le ministère préparait sa réponse du 4 septembre, airBaltic n’était pas encore en réorganisation. Les questions sur les conséquences du Chapter 11, la recouvrabilité des créances de l’État et le prêt de 18 millions d’euros après le 30 décembre ne pouvaient pas avoir été posées le 4 septembre ; il ne pouvait donc pas non plus y avoir été répondu.
Quatre objections juridiques :
- Une fois de plus, on a appliqué une loi qui ne couvre pas ces documents. L’article 2, paragraphe 2, de la loi sur les requêtes dispose que cette loi « ne s’applique pas aux demandes d’information examinées conformément à la loi sur la liberté de l’information ». Toutes les demandes sont fondées sur la loi sur la liberté de l’information. C’est la même erreur que dans la lettre du 20 août qui a transmis les demandes à airBaltic.
- La loi sur la liberté de l’information prévoit son propre motif de refus, mais il n’a pas été utilisé. L’article 11.2, paragraphe 3, permet un refus lorsqu’une demande n’est pas proportionnée aux ressources de l’institution. La lettre du ministère le paraphrase presque, mais cite une autre loi.
- La lettre n’indique pas où ni dans quel délai la décision peut être attaquée. L’article 12, paragraphe 1, de la loi sur la liberté de l’information l’exige. Le point 21 du règlement du ministère des Transports prévoit que les actes administratifs du secrétaire d’État sont attaqués devant un tribunal, et dans ce cas l’article 188, paragraphe 3, de la loi sur la procédure administrative porte le délai à un an.
- L’avertissement concernant les demandes futures repose sur la même loi sur les requêtes. La loi sur la liberté de l’information ne contient aucune disposition permettant à une institution d’annoncer à l’avance qu’elle ne répondra pas aux demandes futures ; chaque demande doit être appréciée au moment où elle est reçue.
En toute équité : l’argument principal du ministère n’est pas purement formel. La Cour suprême a souligné à plusieurs reprises que le droit de demander des informations doit lui aussi être exercé de bonne foi, et elle a formulé des critères pour apprécier la mauvaise foi. La question de savoir s’il y a trop de demandes est donc légitime en soi. Mais en l’espèce, ces critères doivent être appliqués aux circonstances concrètes : les questions portent sur plus de 70 millions d’euros de créances de l’État dans une société entrée en réorganisation sous une autre juridiction ; certaines d’entre elles sont apparues après la réponse du ministère ; et elles sont posées par le rédacteur d’un média enregistré afin d’informer le public.
La légalité de cette décision sera désormais appréciée par un tribunal. Je prépare un recours devant le tribunal administratif de district.
Ce que sait le tribunal américain
Le 2 octobre, le ministère des Transports a suggéré de chercher les circonstances nouvelles dans les déclarations officielles des institutions et d’airBaltic. Il existe une autre source publique : le dossier de l’affaire n° 26-12188 du tribunal des faillites des États-Unis, accessible à tous. Je l’ai lu. Ce qui suit reprend uniquement ce qu’il contient, avec le numéro de pièce (Dkt.) et la page. Lorsqu’il s’agit de l’affirmation d’une partie et non d’un fait, cela est précisé.
Une évaluation du prêt de l’État existe, du moins selon la société. La déclaration du directeur financier Vitālijs Jakovļevs, déposée auprès du tribunal le 14 septembre sous peine de parjure (Dkt. 14, p. 27), affirme que le prêt de l’État a été accordé à des conditions commerciales après une évaluation ex ante de la situation financière de la société ainsi que du prix et de la durée du prêt. C’est exactement l’évaluation que j’ai demandée dans la question 53. Le ministère ne l’a pas communiquée au public letton et a déclaré le 2 octobre qu’il ne répondrait plus à des questions similaires.
Le prêt de l’État est non garanti et subordonné. La même déclaration (p. 17, 19) mentionne le prêt de l’État de 30 millions d’euros comme une dette subordonnée sans sûreté. Environ 12,9 millions d’euros en avaient été remboursés en juillet, et au 14 septembre le solde, intérêts compris, s’élève à environ 18,6 millions d’euros. Cela correspond au chiffre communiqué par le Trésor de l’État le 2 octobre. Dans une réorganisation, une créance non garantie prend ordinairement rang après les créanciers garantis, y compris le nouveau financement debtor-in-possession (DIP).
Un précédent prêt de l’État a été remboursé au moyen d’obligations à 14,5 %. La déclaration (p. 26) indique que le produit des obligations de 2024 a servi à rembourser les euro-obligations de 2019 et un prêt de l’État de 36,1 millions d’euros. Ce sont ces mêmes obligations qui sont aujourd’hui restructurées.
Ce que le ministère refuse au public letton, la société l’affirme sous serment devant un tribunal américain.
Les conditions des nouveaux prêteurs prévoient déjà de l’argent de l’État. La fiche des conditions de l’ordonnance DIP provisoire (16 septembre, Dkt. 45) fixe des jalons à 120 jours, soit vers le 12 janvier 2027 (p. 79–80). D’ici là, il doit exister un engagement contraignant d’apport en capitaux propres du gouvernement letton et/ou d’investisseurs stratégiques, un engagement du gouvernement à soutenir le plan de restructuration, ainsi qu’un financement de sortie contraignant de la part du gouvernement et/ou d’autres parties. La participation de l’État doit être conforme aux règles de l’UE relatives aux aides au sauvetage et à la restructuration dans le secteur de l’aviation. Si l’État participe, il doit renoncer à l’immunité souveraine (p. 59).
Le contrat de crédit DIP (Dkt. 79, p. 112) définit le changement de contrôle comme la situation dans laquelle la République de Lettonie détient moins de 85 % des actions avec droit de vote ou perd le contrôle de la nomination du directoire. Le contrat fait également référence à une autorisation de la Commission européenne en matière d’aide d’État pour la participation de la République de Lettonie à la restructuration (p. 195).
À titre de comparaison : le 8 septembre, le ministre des Transports a déclaré qu’un investissement de l’État « n’est actuellement pas à l’ordre du jour ». Ma question 68 sur les nouveaux engagements de l’État dans le cadre de la réorganisation est restée sans réponse.
L’État ne siège pas au comité des créanciers. Le 25 septembre, l’US Trustee a nommé le comité des créanciers non garantis (Dkt. 58). Ses membres sont Airbus Canada, Jackson Square Aviation, AVAP Leasing (Avation), l’aéroport de Tallinn et Lithuanian Airports. L’État letton et l’aéroport de Riga n’y figurent pas. Dans l’attestation de notification (Dkt. 113), « Republic of Latvia » est mentionnée avec les adresses électroniques du Trésor de l’État et du ministère des Transports, mais aucun avocat américain n’est indiqué pour elle, alors que des avocats sont indiqués pour d’autres parties. C’est un fait concernant la liste. Il ne permet pas encore de savoir si l’État est représenté. Le 12 octobre, le Trésor de l’État a confirmé que l’État avait demandé à faire partie du comité (voir la partie suivante).
Ce qu’affirment d’autres créanciers. Un groupe d’obligataires (l’Ad Hoc Group) avance trois affirmations dans une pièce déposée auprès du tribunal (Dkt. 25). Premièrement, sa proposition de financement relais a été soutenue, lors de l’assemblée convoquée début septembre, par 94 % des votants, « including the Latvian government ». Deuxièmement, pendant que les obligataires faisaient des concessions, la société a continué à rembourser le prêt non garanti de son principal actionnaire, l’État. Troisièmement, le gouvernement aurait joué un rôle central dans le choix des prêteurs DIP. Ce sont les affirmations d’une partie à un litige, et non des constatations du tribunal. Mais la première touche directement aux réponses du Trésor de l’État des 22 septembre et 2 octobre, selon lesquelles aucun vote n’a eu lieu. La manière exacte dont l’État a exprimé sa position faisait l’objet de P9. Le 12 octobre, le Trésor de l’État n’y a répondu qu’en renvoyant à la page relations investisseurs d’airBaltic.
Échéances. Le 19 octobre à 10 h 00 (heure de New York), le tribunal examinera des questions de gestion de trésorerie et de procédure de rejet de contrats (Dkt. 83, 100) ainsi que l’objection de l’US Trustee (Dkt. 112). Une autre audience a lieu le même jour à 11 h 00 (Dkt. 98) — très probablement sur l’ordonnance DIP définitive. Le plan de réorganisation doit être déposé vers le 23 décembre, et la demande de confirmation vers le 12 janvier 2027 (Dkt. 20). L’échéance du prêt de l’État de 18 millions d’euros, le 30 décembre, tombe exactement entre ces deux dates.
Tout ce qui précède provient de pièces judiciaires publiques. Cela doit être confronté aux réponses des autorités lettonnes, parce que les décisions concernant l’argent public sont prises dans deux juridictions, mais expliquées publiquement dans une seule.
La troisième réponse du Trésor de l’État : l’État s’est porté candidat au comité, mais n’a pas été nommé
Le 12 octobre 2026, le Trésor de l’État a répondu à ma demande du 2 octobre (P9) par la lettre n° 2026/3-5.19/953, signée par son directeur, K. Āboliņš. La réponse contient un fait nouveau.
L’État s’est porté candidat au comité des créanciers. Le Trésor de l’État écrit que, le 24 septembre, la République de Lettonie a soumis un questionnaire à l’US Trustee, en se présentant comme créancier au titre du prêt d’État non garanti pour siéger au comité des créanciers non garantis. Le lendemain, l’US Trustee a nommé un comité de cinq membres (Dkt. 58) : Airbus Canada, Jackson Square Aviation, AVAP Leasing, l’aéroport de Tallinn et Lithuanian Airports. Selon les termes du Trésor de l’État, la participation de la République de Lettonie au comité « n’a pas été approuvée ». Autrement dit, la Lettonie s’est portée candidate et n’a pas été nommée, alors que les aéroports estonien et lituaniens l’ont été. Le Trésor de l’État estime que cela n’affecte ni le statut de créancier de l’État ni sa capacité à protéger ses intérêts.
Le reste. Au sujet de l’assemblée des obligataires du 17 août, le Trésor de l’État répète qu’il a agi « dans le cadre de l’autorisation du Conseil des ministres qui lui avait été donnée précédemment », mais indique que le contenu de cette autorisation est d’accès restreint, car les questions relatives à airBaltic ont été examinées lors de séances à huis clos du Conseil des ministres. Il ne donne pas la date de l’autorisation (le ministère des Transports a fait état, le 4 septembre, d’un mandat du 30 juillet). Il ne dit pas comment l’État a voté et renvoie seulement à la page relations investisseurs d’airBaltic. Les chiffres sont inchangés : 52,4 millions d’euros de créances obligataires (51,8 de valeur nominale et 0,6 d’intérêts courus) et 18,6 millions d’euros au titre du prêt (18,0 de principal et 0,6 d’intérêts) au 14 septembre. Sur la question de savoir si les créances de l’État ont été déclarées devant le tribunal américain et qui y représente l’État, il n’y a pas de réponse précise : l’État « utilise les possibilités procédurales dont il dispose » dans chacune de ses trois qualités — actionnaire, prêteur et obligataire.
Le refus. Le Trésor de l’État refuse d’indiquer quelles provisions ou dépréciations il a comptabilisées au titre des obligations d’airBaltic, en invoquant l’article 5, paragraphe 2, points 2 et 3, de la loi sur la liberté de l’information et la loi sur la protection des secrets des affaires. Ce raisonnement présente deux points faibles. Premièrement, le point 3 exclut la restriction au titre du secret des affaires lorsqu’un contrat relatif à l’utilisation de fonds de l’État a été conclu, et le prêt de l’État à airBaltic est précisément un tel contrat. Deuxièmement, la question porte sur la valeur d’un actif de l’État dans la comptabilité de l’État lui-même, et non sur un secret des affaires d’une entreprise. La lettre n’indique pas comment le refus peut être contesté. Je contesterai cette partie du refus.
Licenciements : les autorités informées avant les élections, le public après
Le 5 octobre, deux jours après les élections à la Saeima, airBaltic a annoncé publiquement une réduction de ses effectifs (500–700 postes ont été évoqués publiquement). Le 6 octobre, j’ai posé à la société six questions sur le calendrier de la décision et des notifications, puis, le même jour, quatre questions complémentaires.
Le fait nouveau. Le 12 octobre, le département de la communication d’entreprise d’airBaltic a répondu : « La notification prévue par la loi sur le travail a été envoyée à l’Agence nationale pour l’emploi et à la municipalité de Mārupe le 29 septembre de cette année. » C’est quatre jours avant les élections et six jours avant l’annonce publique. Le 6 octobre, à la même question, la société n’avait pas donné de date.
La municipalité confirme. Le 13 octobre, la municipalité de Mārupe a répondu à ma demande d’information du 6 octobre (lettre n° 1/2.1-3/1706). La notification d’airBaltic concernant le licenciement collectif envisagé a été signée le 29 septembre et enregistrée par la municipalité le 30 septembre. Selon la notification, le nombre maximal de salariés à licencier actuellement prévu peut aller jusqu’à 700. Ce nombre n’est pas définitif : il peut être précisé, y compris revu à la baisse, mais ne dépassera pas ce chiffre. La réduction des effectifs doit commencer le 29 octobre. La notification n’indique pas de date de fin.
Ce à quoi la société ne répond pas. airBaltic ne donne pas la date à laquelle l’ampleur précise de la réduction a été fixée : elle « a été précisée au cours de la mise en œuvre du plan d’affaires ». La société ne révèle pas si un chiffre a été communiqué aux syndicats lors des consultations du 3 septembre, au motif que les informations qui y ont été discutées sont « confidentielles ». Aucune date n’est donnée quant au moment où le ministère des Transports, en tant qu’actionnaire, a été informé de l’ampleur : la société « informe régulièrement les actionnaires ». À la question de savoir si l’annonce avait été retardée jusqu’après les élections, airBaltic a répondu le 6 octobre que la communication publique du 5 octobre « correspondait à la séquence de ce processus ».
Ce que cela montre et ce que cela ne montre pas. La notification du 29 septembre prouve une chose : l’ampleur — jusqu’à 700 salariés — était suffisamment arrêtée pour notifier officiellement une agence de l’État et une municipalité avant les élections. Elle ne prouve pas que quiconque ait délibérément retardé l’annonce publique, et elle ne dit pas quand le gouvernement en a été informé. La municipalité de Mārupe a répondu à ma demande du 6 octobre ; les réponses de l’Agence nationale pour l’emploi et du Conseil des ministres sont toujours attendues.
Ce qui n’est pas connu à ce jour
- L’autorisation précise du Conseil des ministres au Trésor de l’État — numéro, date, point du procès-verbal.
- La disposition légale fondant chaque refus et la voie de recours — toutes deux font défaut dans la réponse du ministère du 4 septembre et dans celle du Trésor de l’État du 22 septembre ; le 2 octobre, le Trésor de l’État affirme qu’il n’y a pas eu de refus.
- La valeur comptable des positions de l’État et toute dépréciation comptabilisée — le montant des créances (52,4 + 18,6 millions d’euros) est désormais connu, mais pas la part que l’État compte en recouvrer. Le 12 octobre, le Trésor de l’État a refusé cette information en invoquant le secret des affaires.
- Si les créances de l’État ont été déclarées devant le tribunal américain et qui y représente l’État — aucun avocat américain n’est indiqué pour l’État dans la liste de notification du tribunal ; le 12 octobre, le Trésor de l’État n’a pas donné de réponse précise.
- L’évaluation ex ante du prêt de l’État que la société invoque devant le tribunal américain — qui l’a préparée et quand.
- Si le gouvernement s’est engagé à respecter les jalons prévus par les conditions DIP — capitaux propres, soutien au plan, financement de sortie vers le 12 janvier 2027 au plus tard — et s’il est en contact avec la Commission européenne.
- Comment l’État a exprimé sa position sur la proposition de financement relais des obligataires — le Trésor de l’État affirme qu’aucun vote n’a eu lieu ; un groupe d’obligataires indique au tribunal américain que le gouvernement l’a soutenue.
- Quelle institution est disposée à répondre sur le fond — après la décision du ministère des Transports du 2 octobre, on ne sait plus à qui s’adresser.
- Le rang de priorité, la recouvrabilité et le calendrier des créances de l’État dans la procédure du Chapter 11.
- Le sort du prêt de 18 millions d’euros après le 30 décembre.
- Quand l’ampleur de la réduction des effectifs d’airBaltic a été fixée et quand le ministère des Transports en a été informé — la société ne donne pas de dates.
- Si l’État a contracté de nouveaux engagements dans le cadre de la réorganisation.
La suite
Après le 2 octobre, la question pratique n’est plus seulement « quoi demander », mais aussi « à qui ». Le ministère des Transports laisse les demandes sans examen, le Trésor de l’État renvoie au Conseil des ministres, et la Chancellerie d’État renvoie au ministère. Pour voir quelle institution détient un pouvoir réel sur quelle autre, j’ai établi la carte de qui élit, nomme, supervise et contrôle qui en vertu de la Constitution et des lois relatives aux institutions.
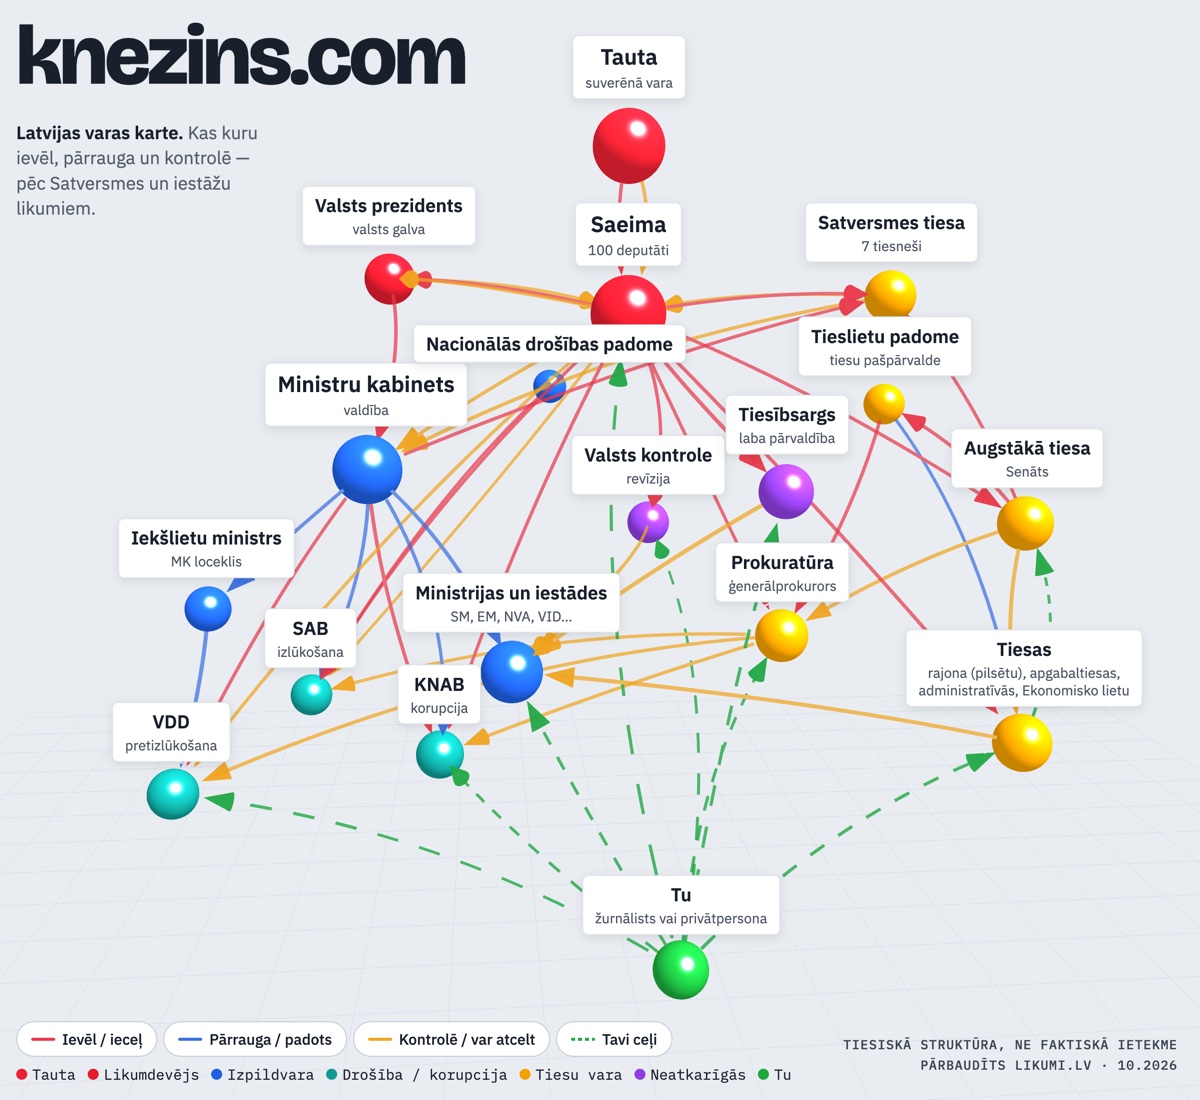
Dans cette affaire, la carte indique trois voies. Le tribunal administratif est le seul à pouvoir obliger le ministère à répondre. L’Office national d’audit peut contrôler les fonds des sociétés à capitaux publics et communique ses constatations à la Saeima, au Conseil des ministres et au parquet (loi sur l’Office national d’audit, articles 2 et 3). La commission du budget et des finances (fiscalité) de la Saeima est celle qui a porté la loi de stabilisation du 20 août ; la nouvelle Saeima se réunit le 3 novembre.
- Un recours devant le tribunal administratif de district contre la décision du ministère des Transports du 2 octobre de laisser les demandes sans examen.
- La réponse du Trésor de l’État à P9 et celle du Conseil des ministres à P10 — dans le délai prévu par l’article 14 de la loi sur la liberté de l’information (vers le 23 octobre).
- 19 octobre — audience du tribunal américain (Dkt. 83, 100, 112) et, très probablement, sur l’ordonnance DIP définitive (Dkt. 98). J’en suivrai l’issue.
- Vers le 23 décembre et le 12 janvier 2027 — le plan de réorganisation et la demande de confirmation ; d’ici là également les jalons DIP relatifs aux capitaux propres du gouvernement et au financement de sortie.
- Si les refus ne sont pas établis selon les modalités prévues par la loi sur la liberté de l’information, j’exercerai le droit de les contester prévu à l’article 15 de cette loi.
Les chiffres mentionnés dans la suite (257, 350, 30, 50, 18 et 594 millions d’euros ; 25 %) proviennent de sources publiques et de demandes antérieures ; dans les demandes, ils sont formulés comme une demande de confirmation ou de précision, et non comme une affirmation. Le fait du Chapter 11 découle de la réponse du Trésor de l’État du 22 septembre et des déclarations publiques de la société. Le montant des créances de l’État (52,4 et 18,6 millions d’euros) provient de la réponse du Trésor de l’État n° 2026/3-5.19/931 du 2 octobre.
Documents
Tous les documents énumérés ci-dessous sont signés au moyen d’une signature électronique sécurisée et portent un horodatage. Les documents originaux sont en letton.
- Demande d’information, 13.08.2026 (questions 1–30)
- Demande d’information complémentaire, 15.08.2026 (questions 31–38)
- Deuxième demande d’information complémentaire, 18.08.2026 (questions 39–44)
- Troisième demande d’information complémentaire, 19.08.2026 (questions 45–49)
- Lettre du ministère des Transports n° 03.2-02/2521, 20.08.2026
- Objections à la transmission des requêtes, 22.08.2026
- Demande procédurale de précision, 26.08.2026 (P1–P5)
- Lettre du ministère des Transports n° 03.2-02/2658, 04.09.2026
- Quatrième demande d’information complémentaire, 06.09.2026 (questions 50–57 ; P6)
- Cinquième demande d’information complémentaire, 11.09.2026 (questions 58–61 ; P7)
- Sixième demande d’information complémentaire, 22.09.2026 (questions 62–68 ; P8)
- Demande de précision adressée au Trésor de l’État concernant la réponse n° 899, 22.09.2026
- Réponse du Trésor de l’État n° 2026/3-5.19/899, 22.09.2026
- Lettre de la Chancellerie d’État n° 6.2.2./2026-FIZ-904-3015, 25.09.2026
- Réponse du Trésor de l’État n° 2026/3-5.19/931, 02.10.2026
- Réponse du Trésor de l’État n° 2026/3-5.19/953, 12.10.2026
- Deuxième demande de précision adressée au Trésor de l’État (P9), 02.10.2026
- Demande d’information adressée au Conseil des ministres (P10), 02.10.2026
- Lettre du ministère des Transports n° 03.2-02/2951, 02.10.2026
Sources
- Saeima. La commission du budget transmet à la Saeima le projet de loi sur la stabilisation financière d’airBaltic — saeima.lv (en letton)
- Saeima. La Saeima adopte la loi sur la stabilisation financière d’airBaltic (20.08.2026) — saeima.lv (en letton)
- Ministère des Transports. Le gouvernement soutient la prolongation du délai de paiement du prêt de l’État à airBaltic (25.08.2026) — sam.gov.lv (en letton)
- Ministère des Transports. Le gouvernement soutient des mesures visant à garantir la stabilité financière d’airBaltic (14.08.2026) — sam.gov.lv (en letton)
- LSM.lv. airBaltic change de cap : une flotte réduite et un nouveau financement de plusieurs centaines de millions (11.08.2026)
- LSM.lv. Les obligataires d’airBaltic soutiennent la capitalisation des paiements d’intérêts (17.08.2026)
- LSM.lv. La Saeima approuve la prolongation du prêt de l’État à airBaltic et l’achat d’obligations supplémentaires (20.08.2026)
- LSM.lv. Le gouvernement soutient la prolongation jusqu’à la fin de l’année du délai de paiement du solde du prêt de l’État à airBaltic (25.08.2026)
- Loi sur la liberté de l’information — likumi.lv/ta/id/50601
- Loi sur les requêtes (version en vigueur depuis le 01.03.2026) — likumi.lv/ta/id/164501
- AS Air Baltic Corporation. Annonce d’un accord sur un financement intermédiaire pouvant atteindre 257 millions d’euros (03.09.2026)
- LSM.lv. airBaltic convient d’un emprunt pouvant atteindre 257 millions d’euros (03.09.2026) — lsm.lv
- Dienas Bizness. Le gouvernement examine à nouveau la situation d’airBaltic, mais ne prend aucune décision (08.09.2026) — db.lv
- jauns.lv. airBaltic reporte l’assemblée des obligataires — les investisseurs ont besoin de plus de temps (09.2026) — jauns.lv
- ch-aviation. airBaltic files for Chapter 11 bankruptcy protection (14.09.2026) — ch-aviation.com
- U.S. Bankruptcy Court, Southern District of New York. Affaire n° 26-12188 ; documents de l’affaire — Epiq Corporate Restructuring : dm.epiq11.com/airbaltic
- Même dossier : Dkt. 14 — déclaration du directeur financier V. Jakovļevs (14.09.2026) ; Dkt. 20, 21, 23 — requêtes du premier jour et prévisions de trésorerie ; Dkt. 25 — déclaration de l’Ad Hoc Group ; Dkt. 45 — ordonnance DIP provisoire avec fiche des conditions (16.09.2026) ; Dkt. 58 — nomination du comité des créanciers (25.09.2026) ; Dkt. 79 — contrat de crédit DIP ; Dkt. 83, 98, 100, 112 — questions à l’ordre du jour de l’audience du 19.10.2026 ; Dkt. 113 — attestation de notification (08.10.2026)
- Réponse du Trésor de l’État n° 2026/3-5.19/899, 22.09.2026
- Réponse du Trésor de l’État n° 2026/3-5.19/931, 02.10.2026
- Réponse du Trésor de l’État n° 2026/3-5.19/953, 12.10.2026