El principio se aplica en público. La evaluación en la que se basa no está disponible.
En resumen
- Entre el 13 y el 19 de agosto presenté al Ministerio de Transporte cuatro solicitudes de información — 49 preguntas en total sobre el riesgo financiero del Estado en AS Air Baltic Corporation. Todas se basaban en los artículos 2 y 10 de la Ley de Libertad de Información, iban firmadas con firma electrónica segura y se entregaron en la dirección electrónica oficial con identificadores de entrega.
- Mediante la carta n.º 03.2-02/2521 del 20 de agosto, el Ministerio remitió las solicitudes a la propia airBaltic «para su examen en cuanto al fondo y para la emisión de una respuesta». La destinataria de la carta es la empresa; a mí solo se me menciona «para información». El 22 de agosto presenté objeciones formales. El 24 de agosto publiqué la cronología procesal en LinkedIn, Facebook y X. El 26 de agosto el Ministerio anunció por correo electrónico que se daría una respuesta en el plazo de un mes — en virtud de una disposición de la Ley de Solicitudes. Es la posición opuesta a la adoptada en la carta del 20 de agosto. Ese mismo día presenté una solicitud procesal de aclaración (P1–P5).
- Mientras continúa la disputa sobre la ley aplicable, el 25 de agosto el Gobierno adoptó una decisión que se basa directamente en el principio del operador en una economía de mercado — es decir, en la misma evaluación sobre la que pregunto y que no se me permite ver.
- Continuación (26 de septiembre). En septiembre se presentaron otras tres solicitudes — 68 preguntas en total. El 14 de septiembre airBaltic inició una reorganización conforme al capítulo 11 (Chapter 11) del Código de Quiebras de EE. UU.; la junta de bonistas fue cancelada. El Tesoro del Estado y el Ministerio no responden en cuanto al fondo a las preguntas sobre el mandato y la exposición del Estado, sin citar ninguna disposición legal ni vía de recurso. Las preguntas se desplazan hacia lo que ocurre con el dinero público en la reorganización. Leer la continuación ↓
- Actualización (2 de octubre). Por primera vez el Tesoro del Estado da cifras: los créditos del Estado derivados de los bonos, a la fecha de presentación de la solicitud del Chapter 11, ascienden a 52,4 millones de euros, y el saldo pendiente del préstamo estatal es de 18,6 millones de euros. Sigue sin nombrar la decisión de autorización y afirma que en su poder «no hay documentos». Ese mismo día el Ministerio de Transporte dejó sin examinar las preguntas 50–68, alegando un «ejercicio de derechos de mala fe», y anunció que ya no responderá a solicitudes similares. Leer ↓
- Actualización (10 de octubre). Los registros públicos de los tribunales de EE. UU. muestran lo que las autoridades letonas no revelan: la empresa afirma bajo juramento que se realizó una evaluación ex ante del préstamo estatal; el préstamo estatal es no garantizado y subordinado; las condiciones de los nuevos prestamistas prevén capital del Gobierno y financiación de salida hacia el 12 de enero de 2027; el Estado no forma parte del comité de acreedores.
- Actualización (12 de octubre). El Tesoro del Estado confirma que el 24 de septiembre Letonia solicitó formar parte del comité de acreedores no garantizados, pero no fue designada — en él figuran los aeropuertos de Tallin y de Lituania; Letonia, no. El Tesoro del Estado se niega a revelar el valor contable de los créditos del Estado, alegando secreto comercial. Leer ↓
- Actualización (12 de octubre, airBaltic). airBaltic confirma que envió la notificación de reducción de plantilla prevista en la Ley del Trabajo a la Agencia Estatal de Empleo y al municipio de Mārupe el 29 de septiembre — cuatro días antes de las elecciones a la Saeima. Anunció públicamente las reducciones el 5 de octubre. Leer ↓
- Actualización (14 de octubre, Mārupe). El municipio de Mārupe confirma que la notificación de despido colectivo de airBaltic se registró el 30 de septiembre; en ella figuran hasta 700 empleados, y la reducción está prevista a partir del 29 de octubre. Leer ↓
Contexto
El 11 de agosto de 2026 airBaltic anunció un nuevo plan de negocio: la flota se reducirá de 54 a 36 aviones antes de final de año, con un aumento gradual hasta unos 40 aviones en 2031. El plan anterior de cien aviones ya no está vigente.
Necesidad de financiación: 225 millones de euros de financiación provisional, que se garantizará con el mismo paquete de garantías que actualmente garantiza los bonos de 2029. A más largo plazo — recapitalización con 225 millones de euros de nueva deuda y 100 millones de euros de nuevo capital; parte de los bonos de 2029 existentes se convertirá en acciones y el resto se sustituirá por una deuda nueva y menor, de hasta 125 millones de euros.
El 17 de agosto, una junta de bonistas convocada de nuevo aprobó la capitalización de los pagos de cupón con vencimiento el 14 de agosto y el 14 de noviembre — los intereses se añaden al principal en lugar de pagarse en efectivo — y una dispensa temporal de los requisitos mínimos de liquidez hasta noviembre de 2026.
El 20 de agosto la Saeima aprobó, por el procedimiento de urgencia, la Ley de Medidas de Estabilización Financiera de Air Baltic Corporation AS. Votaron a favor 54 diputados, 21 en contra y uno se abstuvo. El Presidente promulgó la ley el 25 de agosto, y esta entró en vigor el 26 de agosto.
El 25 de agosto el Consejo de Ministros respaldó el informe informativo del Ministerio de Transporte, aplazando hasta el 30 de diciembre de 2026 el pago del principal pendiente del préstamo estatal, de 18 millones de euros, de los intereses y de la comisión de aplazamiento, y manteniendo la comisión anual de aplazamiento del 2 %.
Tres papeles en una sola mano
El núcleo analítico de la campaña es este: en relación con airBaltic, el Estado es simultáneamente accionista, bonista y prestamista.
No es mi interpretación. Son palabras del propio legislador. La declaración de la Comisión de Presupuesto y Finanzas (Fiscalidad) de la Saeima sobre el proyecto de ley dice que su finalidad es dar al Estado, como accionista, acreedor y bonista de airBaltic, la posibilidad de adoptar decisiones oportunas en el proceso de estabilización financiera de la empresa y de actuar en pie de igualdad con los demás inversores y acreedores.
La misma formulación se repite en la declaración del Ministerio de Transporte del 25 de agosto: el Estado, como accionista, acreedor y bonista, conserva la posibilidad de defender sus intereses de forma coordinada, en igualdad de condiciones con otros participantes del mercado.
Por qué es un problema. Cada papel exige el curso de acción opuesto:
-
Accionista
Tiene interés en la supervivencia de la empresa a cualquier precio, porque en caso de insolvencia su posición es la última de la fila.
-
Acreedor
Tiene interés en recuperar su crédito — si es necesario, a costa del accionista.
-
Bonista
Vota la reestructuración de sus propios créditos junto con otros tenedores, cuyos intereses pueden estar en el resultado opuesto.
Cuando una sola institución ocupa las tres posiciones, vota sobre su propio crédito, evalúa su propia decisión y se confirma a sí misma que ha actuado como un participante del mercado. Precisamente este último paso — la evaluación conforme al principio del operador en una economía de mercado (MEOP) — es la piedra angular de las normas de la UE sobre ayudas estatales. Si la evaluación no se publica, no puede verificarse.
Esto no es una acusación de una trama. Es un defecto de la estructura de gobernanza que crea un conflicto de intereses sistémico con independencia de las intenciones de las personas implicadas. Así lo formulé en cada solicitud.
Qué se ha preguntado
| Solicitud | Fecha | Preguntas | Entrega |
|---|---|---|---|
| Solicitud principal | 13.08.2026, 21:13 | 1–30 | dirección electrónica, OEAL-1104534520 |
| Primera complementaria | 15.08 (correo electrónico) / 19.08, 05:44 (duplicado a través de la dirección electrónica) | 31–38 | Ministerio de Finanzas, n.º de reg. 2026/9785 |
| Segunda complementaria | 18.08 / entregada el 19.08, 05:44 | 39–44 | dirección electrónica, OEAL-1104845810 |
| Tercera complementaria | 19.08, 22:14 | 45–49 | dirección electrónica, OEAL-1105000891 |
Las preguntas por bloques
- 1–5 Liquidez y pagosEl pago del cupón, el voto del Tesoro del Estado, el reembolso del préstamo estatal, la posición de tesorería, la cuenta de reserva de los bonos.
- 6–12 Estructura de financiaciónQuién aporta los 225 millones, en qué condiciones, cuál es su prelación frente a los bonos existentes, con qué valoración se realiza la conversión, cuál será después la participación del Estado.
- 13–16 Exposición totalCuánto arriesga el Estado en total, cuánto considera recuperable, dónde está el límite de riesgo, cómo se evita el conflicto de intereses.
- 17–19 Derecho de la UECumplimiento del principio de «primera y última vez», la evaluación MEOP, la comunicación con la Comisión Europea.
- 20–25 Plan de negocioQué rutas se cerrarán, qué ocurre con el segmento ACMI, cómo se resolverán los contratos con los arrendadores, el impacto en el aeropuerto y en el tráfico aéreo.
- 26–30 Supervisión y rendición de cuentasIndicadores intermedios medibles, las consecuencias de no alcanzarlos, la responsabilidad por la emisión de 2024 con un cupón del 14,5 %.
- 31–38 Decisiones del Consejo de Ministros del 14 de agostoLas condiciones de la compra adicional de bonos, la prórroga del préstamo, la disponibilidad del informe informativo.
- 39–44 Consecuencias de la junta del 17 de agostoCómo votó el Tesoro del Estado en cada punto, sobre qué base aceptó el Estado la capitalización de sus propios intereses, cómo se refleja en la contabilidad.
- 45–49 Estructura de tenedores y riesgos de controlLos resultados de la identificación de los tenedores, la valoración de 506 millones de euros de los activos en garantía, la evaluación de un escenario loan-to-own , la prueba MEOP antes de la compra de 50 millones de euros en 2024.
Cada solicitud contiene la misma salvedad: si una respuesta está impedida por el secreto comercial o por negociaciones en curso, ruego que se indique la disposición legal concreta, la fecha a partir de la cual la información estará disponible y si puede facilitarse a una comisión de la Saeima en sesión a puerta cerrada.
La respuesta del Ministerio: remisión a la empresa
Carta n.º 03.2-02/2521 del 20 de agosto de 2026, firmada por el secretario de Estado, recibida en la dirección electrónica el 21 de agosto a las 08:17. Contenido: invocando el artículo 4, apartado 1, de la Ley de Solicitudes, el Ministerio remite las solicitudes a AS Air Baltic Corporation para su examen en cuanto al fondo y para que dé respuesta. Al mismo tiempo, el Ministerio pide a la empresa que le informe de la respuesta dada.
Dos objeciones.
Primera — se aplicó una ley que no abarca estos documentos. El artículo 2, apartado 2, de la Ley de Solicitudes establece que dicha ley no se aplica a las solicitudes de información que deban examinarse con arreglo a la Ley de Libertad de Información. Los cuatro documentos se basan expresamente en los artículos 2 y 10 de la Ley de Libertad de Información.
Segunda — remisión a una entidad que no es una autoridad pública. Aun cuando la Ley de Solicitudes fuera aplicable, su artículo 4, apartado 1, solo permite la remisión a otra autoridad competente. Una sociedad anónima a la que no se han delegado funciones de administración pública en el ámbito correspondiente no es una autoridad en el sentido de dicha ley, y no tiene la obligación legal de responder a la solicitud de información de un particular. La remisión a una entidad sin obligación de responder es, en sustancia, una negativa a examinar las solicitudes — sin formalizar la negativa de manera que pueda ser impugnada.
Y el argumento práctico, que no es jurídico. La empresa, objetivamente, no puede responder:
- cómo votó el Tesoro del Estado en la junta del 17 de agosto y sobre qué base;
- qué decidió el Consejo de Ministros en su sesión extraordinaria a puerta cerrada del 14 de agosto;
- si se preparó una evaluación MEOP y quién la preparó, y si ha habido alguna comunicación con la Comisión Europea;
- cuál es la exposición financiera total del Estado y dónde se sitúa el límite de riesgo.
Son decisiones del Estado, documentos del Estado y cuentas del Estado.
Una circunstancia adicional. La carta está fechada el 20 de agosto — el mismo día en que la Saeima aprobó la ley de estabilización financiera de airBaltic, que establece un procedimiento especial precisamente para la participación del Estado en este proceso y obliga al Consejo de Ministros a informar trimestralmente a la Comisión de Presupuesto y Finanzas (Fiscalidad) de la Saeima.
El 22 de agosto a las 09:21 presenté objeciones formales con una nueva petición de respuestas en cuanto al fondo. Copias para información: al Ministerio de Finanzas, al Tesoro del Estado y a la Comisión de Presupuesto y Finanzas (Fiscalidad) de la Saeima.
La segunda contradicción: la notificación del 26 de agosto
El 26 de agosto de 2026 a las 09:34 llegó una notificación desde la dirección de correo electrónico del Ministerio: con arreglo al artículo 5, apartado 3¹, de la Ley de Solicitudes, la respuesta a la «solicitud de información» se daría en el plazo de un mes. La notificación no indica número de registro, autor ni firmante.
Aquí hay tres problemas distintos.
Posiciones irreconciliables. La carta del 20 de agosto parte de la premisa de que corresponde a la empresa responder. La notificación del 26 de agosto parte de la premisa contraria — que responderá el Ministerio y que el plazo corre en el Ministerio. Ambas no pueden estar vigentes al mismo tiempo. Si las preguntas quedan fuera de la competencia del Ministerio, este no computa ningún plazo. Si lo computa, no había base para la remisión.
Calificación frente a consecuencias. El propio Ministerio denomina mis documentos solicitudes de información, pero fija el plazo con arreglo a una ley que, según su propio artículo 2, apartado 2, no se aplica a las solicitudes de información.
Una excepción invocada sin un motivo constatado. En la versión vigente desde el 1 de marzo de 2026, el artículo 5, apartado 3, de la Ley de Solicitudes fija el plazo general: a más tardar 10 días hábiles. El plazo de un mes del artículo 5, apartado 3¹, es una excepción, aplicable solo cuando sea necesario obtener información adicional, se requiera cooperación con otras autoridades o deba analizarse un gran volumen de información. La notificación no indica cuál de estos tres motivos se constató. Solo se cita la disposición.
La elección tiene consecuencias. El artículo 10, apartado 5, de la Ley de Solicitudes establece que las cuestiones derivadas del artículo 5, apartado 3¹, no están sujetas a control judicial. La Ley de Libertad de Información no contiene ninguna exclusión equivalente. Por tanto, la elección de la ley aplicable determina directamente si el solicitante conserva alguna vía de tutela jurídica.
El 26 de agosto presenté una solicitud procesal de aclaración con cinco preguntas (P1–P5) — sobre el estatus de la carta del 20 de agosto, sobre el motivo constatado, sobre la ley aplicable, sobre la fecha a partir de la cual corre el plazo para cada uno de los cuatro documentos y sobre los números de registro. Plazo de respuesta solicitado: cinco días hábiles.
Este documento no retira las objeciones del 22 de agosto.
Por qué importa precisamente ahora
Mientras continúa la disputa sobre qué ley se aplica a mis preguntas, se están adoptando decisiones.
El 25 de agosto el Consejo de Ministros respaldó las modificaciones del contrato de préstamo estatal de abril. La declaración del Ministerio dice expresamente que las modificaciones se harán de conformidad con el principio del operador en una economía de mercado y en aplicación de las normas sobre ayudas estatales. La misma declaración confirma que el Tesoro del Estado seguirá representando al Estado como bonista y participando en las futuras juntas, apoyando las medidas aprobadas por el Gobierno.
Esto significa lo siguiente. El Estado invoca públicamente el principio del operador en una economía de mercado como base jurídica de su actuación — y, al mismo tiempo, deniega, o aplaza un mes, su respuesta a las preguntas de quién preparó esa evaluación, con qué método, con qué conclusión y si se informó a la Comisión Europea (preguntas 17–19, 33, 40 y 49).
El principio se aplica en público. La evaluación en la que se basa no está disponible.
La segunda circunstancia se refiere a la secuencia. El Tesoro del Estado votó en la junta de bonistas del 17 de agosto, aceptando la capitalización de sus propios ingresos por intereses. La ley que establece un procedimiento especial para la participación del Estado en este proceso se aprobó el 20 de agosto. La votación tuvo lugar antes que la ley. Eso por sí solo no implica ilegalidad — la autorización del Gobierno al Tesoro del Estado se había dado antes, a finales de julio —, pero sí significa que la estructura del crédito del Estado se modificó antes de que existiera el marco parlamentario que ahora rige tales decisiones.
Publicaciones
El 24 de agosto a las 07:30 publiqué la cronología procesal en tres canales: LinkedIn, Facebook y X (un hilo de nueve publicaciones). Contenido: el registro de entrega de las solicitudes, la carta del 20 de agosto, ambas objeciones jurídicas y una comparación con la actuación del Ministerio de Finanzas (que, habiendo recibido los mismos documentos solo para información, confirmó el registro las dos veces: el 17 de agosto con el n.º 2026/9785 y el 20 de agosto con el n.º 2026/9999).
Este artículo es la versión canónica. Las publicaciones en redes sociales remiten a él.
Lo que no se sabe
Una lista honesta.
- Cómo votó el Tesoro del Estado en cada punto del orden del día del 17 de agosto por separado. Se sabe que se adoptaron decisiones; el contenido y la motivación del voto del Estado no se han publicado.
- Si existe siquiera una evaluación MEOP por escrito para cada paso concreto — el préstamo de abril, su prórroga, la capitalización de intereses, la compra prevista de bonos adicionales.
- Si ha habido comunicación con la Comisión Europea, y cuándo.
- La valoración de la empresa (pre-money valuation) con la que los créditos se convertirán en capital, y quién la realiza.
- La exposición total del Estado en una sola cifra una vez ejecutadas todas las decisiones de agosto.
- Los parámetros que circulan en el ámbito público — una reducción de la participación del Estado al 25 % más una acción y una recapitalización total de 325 millones de euros — carecen de fuente primaria. En mi pregunta 43 los señalé expresamente como no confirmados y pedí que se confirmaran o desmintieran. La propia ley fija límites distintos: compra de bonos de nueva emisión por hasta 30 millones de euros, conversión de los créditos derivados de bonos en poder del Estado por hasta 50 millones de euros.
Las cifras citadas en este artículo proceden de fuentes públicas. Si alguna de ellas es inexacta, la corregiré y señalaré la corrección.
Lo que viene a continuación
- Una respuesta a las preguntas procesales P1–P5.
- La posición del Ministerio sobre la ley aplicable — de la que depende que una negativa pueda siquiera impugnarse ante los tribunales.
- Respuestas en cuanto al fondo a las preguntas 1–49.
- El primer informe trimestral del Consejo de Ministros a la Comisión de Presupuesto y Finanzas (Fiscalidad) de la Saeima con arreglo a la nueva ley.
- Las condiciones reales de la operación de financiación provisional y si el Estado participa en ella en condiciones idénticas a las de los inversores privados, como se ha afirmado públicamente.
Si no se dan respuestas, o si una negativa no se formaliza en la forma prevista por la Ley de Libertad de Información, ejerceré el derecho que me otorga el artículo 15 de dicha ley a impugnar la decisión de la autoridad y su actuación de hecho.
Continuación — 26 de septiembre de 2026. Desde la primera versión de este artículo se han presentado otras tres solicitudes, el Ministerio ha dado su primera respuesta en cuanto al fondo y airBaltic ha iniciado una reorganización por insolvencia en Estados Unidos. A continuación, en el orden en que ocurrió.
De 49 a 68 preguntas
| Solicitud | Fecha | Preguntas | Destinatario |
|---|---|---|---|
| Cuarta complementaria | 06.09.2026 | 50–57 (+ P6) | Ministerio de Transporte; Tesoro del Estado (directamente: 50, 52, 56) |
| Quinta complementaria | 11.09.2026 | 58–61 (+ P7) | Ministerio de Transporte; Tesoro del Estado |
| Sexta complementaria | 22.09.2026 | 62–68 (+ P8) | Consejo de Ministros (Cancillería del Estado); Ministerio de Transporte |
Líneas de preguntas
- 50–52 La posición del Estado en la votaciónQué mandato se dio al Tesoro del Estado para la junta de bonistas, en qué sesión del Consejo de Ministros se aprobó, si el Estado participará en la nueva emisión y en condiciones idénticas a las de los prestamistas privados.
- 53–55 El principio del operador de mercado a un precio conocidoCómo se ajusta la comisión de aplazamiento del 2 % del Estado al principio del operador en una economía de mercado cuando el mercado, para el mismo deudor y en el mismo periodo, exige un 25 % anual en una posición preferente.
- 56–57 Exposición totalEl riesgo financiero total del Estado en una sola cifra y por posición; cuánto considera realistamente recuperable.
- 58–61 La junta aplazada y el mandatoDespués de que se aplazara la junta y el Gobierno no adoptara ninguna decisión.
- 62–68 Consecuencias del Chapter 11La autorización del Estado, su posición, la recuperabilidad y las nuevas obligaciones en el marco de la reorganización.
La primera respuesta sobre el fondo — y su límite
El 4 de septiembre de 2026, mediante la carta n.º 03.2-02/2658, el ministerio respondió por primera vez sobre el fondo a una parte de las preguntas 1–49. Se denegó la respuesta a las preguntas sobre el precio, el plazo, las garantías, la prelación y los prestamistas de la financiación provisional (6–12, 31), alegando que se trata de información privilegiada en el sentido del Reglamento (UE) n.º 596/2014, «que no puede divulgarse a una persona individual antes de su comunicación al mercado». La respuesta a la pregunta 47 (prelación de la nueva financiación frente a la posición del Estado) se denegó por tratarse de un secreto comercial; sobre la pregunta 48 (escenario de cambio de control), el ministerio indicó que no se había realizado ninguna evaluación.
Un problema de fechas. La carta se firmó el 4 de septiembre — el día después de que la propia airBaltic, el 3 de septiembre, anunciara públicamente al mercado un acuerdo de financiación provisional de hasta 257 millones de euros (bonos sénior, 25 % anual, con vencimiento en febrero de 2027; prestamistas: Polus Capital Management y Klirmark Capital 4). La carta tampoco indica ninguna vía de recurso. La solicitud procesal P6 señala esta contradicción.
Lo que se denegó como «información privilegiada antes de su comunicación al mercado» ya se había comunicado al mercado.
Dos acontecimientos que reordenaron las preguntas
Una junta aplazada y, después, desaparecida. La junta de bonistas, prevista inicialmente para el 11 de septiembre, se trasladó al 15 de septiembre — el presidente del consejo de supervisión, Andrejs Martinovs, explicó que los tenedores necesitaban más tiempo para estudiar el proyecto de decisión. El 8 de septiembre, el Consejo de Ministros no adoptó ninguna decisión sobre la participación del Estado en la financiación puente; el ministro de Transporte, Rihards Kozlovskis, afirmó que «actualmente la cuestión de una posible inversión del Estado no está en el orden del día».
Chapter 11. El 14 de septiembre de 2026, AS Air Baltic Corporation presentó una solicitud de reorganización financiera al amparo del capítulo 11 (Chapter 11) del Código de Quiebras de EE. UU. ante el Tribunal de Quiebras de EE. UU. para el Distrito Sur de Nueva York (asunto n.º 26-12188, jueza Lisa G. Beckerman). Las declaraciones públicas mencionan un compromiso de financiación debtor-in-possession de alrededor de 350 millones de euros (Strategic Value Partners, Barclays, Hayfin Capital Management, Morgan Stanley, Oaktree Capital Management); el proceso podría prolongarse hasta aproximadamente junio de 2027; según se afirma, los vuelos continúan con normalidad. La junta de bonistas prevista se canceló y la votación sobre la financiación puente no tuvo lugar.
En el espacio informativo de Letonia, esto no lo confirmó una declaración del ministerio, sino la respuesta del Tesoro del Estado a mi solicitud.
La respuesta del Tesoro del Estado — y por qué no responde
El 22 de septiembre de 2026, mediante la carta n.º 2026/3-5.19/899, el Tesoro del Estado respondió a las preguntas 50, 52 y 56, que le habían sido dirigidas directamente. El núcleo de la respuesta: (a) las circunstancias de hecho han cambiado — airBaltic ha entrado en el proceso del Chapter 11, la junta se ha cancelado, no ha tenido lugar ninguna votación; (b) el Tesoro del Estado actúa únicamente en el marco de la autorización otorgada por el Consejo de Ministros; (c) la información se facilita con sujeción a las restricciones de acceso.
No se responde a la sustancia de las preguntas — cómo votó, cuál es la exposición, cuál es el mandato. Al igual que en la carta del ministerio del 4 de septiembre, también aquí no se cita ninguna disposición legal concreta para cada pregunta no respondida y no se indica ninguna vía de recurso, como exige la Ley de Libertad de Información.
Pero la principal noticia es la noticia en sí: dinero público — capital social, bonos, un préstamo — está comprometido en una empresa que ha pasado a una reorganización por insolvencia en la jurisdicción de otro país.
Las preguntas no desaparecen. Se trasladan a lo que ocurre con el dinero público en la reorganización.
La sexta solicitud: consecuencias de la reorganización
El 22 de septiembre presenté la sexta solicitud complementaria, esta vez dirigida al Consejo de Ministros (Cancillería del Estado) y al Ministerio de Transporte como titular de las participaciones del Estado.
- 62 AutorizaciónEn qué decisión concreta del Consejo de Ministros (número, fecha, punto del acta) se basan las actuaciones del Tesoro del Estado y del ministerio.
- 63 Decisiones del GobiernoCuándo y mediante qué decisión el Gobierno ha decidido, o decidirá, sobre la actuación del Estado en el proceso del Chapter 11.
- 64 30 millonesLa situación de la participación estatal prevista en la ley tras la cancelación de la junta — ejecutada, aplazada o retirada.
- 65 ExposiciónEl riesgo total del Estado tras el Chapter 11 — en total y por posición, con el valor contable y el deterioro de valor reconocido.
- 66 Prelación y recuperabilidadCómo afecta el proceso a los créditos del Estado como bonista y prestamista; si se ha realizado una evaluación.
- 67 El préstamo de 18 millonesEl saldo con vencimiento el 30.12.2026 — cobrarlo, prorrogarlo o darlo de baja.
- 68 Nuevas obligacionesSi el Estado ha asumido o prevé asumir nuevas obligaciones financieras en relación con la reorganización o la refinanciación; en caso afirmativo, por qué importe y mediante qué decisión.
La solicitud procesal P8 vuelve a pedir respuestas sobre el fondo a las preguntas que quedaron sin respuesta (entre ellas, las 6, 7, 9, 31, 47 y 50–61) en la medida en que la información ya no esté restringida desde su comunicación al mercado o desde el cambio de circunstancias.
La respuesta de la Cancillería del Estado (25 de septiembre). La solicitud también iba dirigida al Consejo de Ministros, pero la envié a través de la dirección electrónica oficial con la indicación «copia». El 25 de septiembre, la Cancillería del Estado respondió mediante la carta n.º 6.2.2./2026-FIZ-904-3015 que el Ministerio de Transporte elabora y coordina la política de aviación y es el titular de las participaciones del Estado en airBaltic; dado que la solicitud al Consejo de Ministros se había enviado a título informativo y simultáneamente al ministerio, la Cancillería del Estado no la remitiría y su contenido «se toma en conocimiento». Por tanto, la respuesta sobre el fondo a las preguntas 62–68 se espera del Ministerio de Transporte, dentro del plazo fijado en el artículo 14 de la Ley de Libertad de Información: 15 días (hacia el 7 de octubre) o, si la información requiere un tratamiento adicional, 30 días.
La segunda respuesta del Tesoro del Estado: las primeras cifras
El 2 de octubre de 2026, mediante la carta n.º 2026/3-5.19/931, el Tesoro del Estado respondió a mi solicitud de aclaración del 22 de septiembre. Por primera vez, la respuesta contiene cifras concretas sobre los créditos del Estado frente a airBaltic.
El resto de la respuesta repite la anterior: la posición del Estado la fija el Consejo de Ministros, la votación sobre la financiación puente no tuvo lugar, por lo que «no hay información adicional que facilitar». Sobre la votación del 17 de agosto, el Tesoro del Estado escribe que «actuó en el marco de la autorización que se le otorgó», pero de nuevo no nombra la decisión de autorización. La respuesta concluye afirmando que el Tesoro del Estado «no dispone de documentos que presentar».
El Tesoro del Estado afirma también que en su respuesta del 22 de septiembre no denegó ninguna información. Eso significa que no hay denegación y, por tanto, nada que recurrir, pero tampoco hay una respuesta sobre el fondo.
Por ello, el 2 de octubre presenté dos solicitudes breves. Al Tesoro del Estado (P9): qué decisión del Consejo de Ministros otorgó el mandato el 17 de agosto (antes de que se adoptara la ley de estabilización el 20 de agosto), cómo votó el Tesoro del Estado, de qué se componen los 52,4 millones de euros, si los créditos del Estado se han presentado ante el tribunal de EE. UU. y cuál es su valor contable. Al Consejo de Ministros (P10), esta vez como solicitud y no como copia: sobre las decisiones de autorización, la actuación del Estado en el proceso del Chapter 11 y el préstamo de 18 millones de euros después del 30 de diciembre.
El ministerio deja de responder
Ese mismo día, el 2 de octubre, el Ministerio de Transporte respondió a las solicitudes del 6, el 11 y el 22 de septiembre (preguntas 50–68 y solicitudes procesales P6–P8) mediante la carta n.º 03.2-02/2951, firmada por el secretario de Estado Andulis Židkovs. No hay respuestas a las preguntas. El ministerio «deja las solicitudes sin ulterior examen».
La carta la firmó un secretario de Estado que está a punto de pasar a otro cargo: el 18 de junio, la Saeima nombró a Andulis Židkovs miembro del consejo de la Comisión Reguladora de Servicios Públicos, donde empieza el 19 de octubre (LSM). Se ha convocado un concurso para el puesto de secretario de Estado del Ministerio de Transporte.
El fundamento invocado son los puntos 5 y 7 del apartado 1 del artículo 7 de la Ley de Solicitudes: ya se habría dado respuesta en la carta del 4 de septiembre, las circunstancias no habrían cambiado y el solicitante estaría ejerciendo sus derechos de mala fe. El ministerio se remite a la jurisprudencia del Tribunal Supremo según la cual el número y la frecuencia de las solicitudes pueden ser indicio de ello. Escribe que «la numeración de las preguntas continuó hasta la pregunta 68» y que responder «requeriría un consumo desproporcionado de recursos del Ministerio de Transporte». Para las nuevas circunstancias, incluido el Chapter 11, el ministerio sugiere buscar información en las declaraciones oficiales de las instituciones y de airBaltic.
La carta termina con una advertencia: si el ministerio recibe una solicitud de contenido similar, «la tomará en conocimiento y no dará respuesta».
El Tesoro del Estado dice: la posición del Estado la fija el Consejo de Ministros. La Cancillería del Estado dice: pregunte al Ministerio de Transporte. El Ministerio de Transporte dice: deje de preguntar.
Comentario. Hay muchas preguntas; es cierto. Pero su número creció porque las primeras no se respondieron sobre el fondo, y porque la situación cambió: mientras el ministerio preparaba su respuesta del 4 de septiembre, airBaltic aún no estaba en reorganización. Las preguntas sobre las consecuencias del Chapter 11, la recuperabilidad de los créditos del Estado y el préstamo de 18 millones de euros después del 30 de diciembre no podían haberse formulado el 4 de septiembre, por lo que tampoco podían haberse respondido.
Cuatro objeciones jurídicas:
- Una vez más se ha aplicado una ley que no abarca estos documentos. El apartado 2 del artículo 2 de la Ley de Solicitudes establece que la ley «no se aplica a las solicitudes de información que se examinan de conformidad con la Ley de Libertad de Información». Todas las solicitudes se basan en la Ley de Libertad de Información. Es el mismo error que en la carta del 20 de agosto, mediante la cual las solicitudes se remitieron a airBaltic.
- La Ley de Libertad de Información tiene su propio motivo de denegación, pero no se utilizó. El artículo 11.2(3) permite denegar una solicitud cuando esta no es proporcionada a los recursos de la institución. La carta del ministerio casi lo parafrasea, pero cita otra ley.
- La carta no indica dónde ni en qué plazo puede recurrirse la decisión. Así lo exige el apartado 1 del artículo 12 de la Ley de Libertad de Información. El punto 21 del reglamento del Ministerio de Transporte establece que los actos administrativos del secretario de Estado se recurren ante un tribunal, y en ese caso el apartado 3 del artículo 188 de la Ley de Procedimiento Administrativo amplía el plazo a un año.
- La advertencia sobre futuras solicitudes se basa en la misma Ley de Solicitudes. La Ley de Libertad de Información no contiene ninguna disposición que permita a una institución anunciar de antemano que no responderá a futuras solicitudes; cada solicitud debe evaluarse en el momento en que se recibe.
En honor a la verdad: el principal argumento del ministerio no es puramente formal. El Tribunal Supremo ha subrayado en repetidas ocasiones que el derecho a solicitar información también debe ejercerse de buena fe, y ha formulado criterios para evaluar la mala fe. Así pues, la cuestión de si hay demasiadas solicitudes es legítima en sí misma. Pero en este caso esos criterios deben aplicarse a las circunstancias concretas: las preguntas se refieren a más de 70 millones de euros de créditos del Estado en una empresa que ha entrado en reorganización en otra jurisdicción; algunas de ellas surgieron después de la respuesta del ministerio; y las formula el editor de un medio de comunicación registrado para informar al público.
Si esta decisión es lícita lo valorará ahora un tribunal. Estoy preparando un recurso ante el Tribunal Administrativo de Distrito.
Lo que sabe el tribunal de EE. UU.
El 2 de octubre, el Ministerio de Transporte sugirió buscar las nuevas circunstancias en las declaraciones oficiales de las instituciones y de airBaltic. Existe otra fuente pública: los autos del asunto n.º 26-12188 del Tribunal de Quiebras de EE. UU., accesibles a cualquiera. Los he leído. Lo que sigue es únicamente lo que consta en ellos, con el número de documento del registro (Dkt.) y la página. Cuando algo es la afirmación de una de las partes y no un hecho, así se indica.
Existe una evaluación del préstamo estatal, al menos según la empresa. La declaración del director financiero Vitālijs Jakovļevs, presentada ante el tribunal el 14 de septiembre bajo pena de perjurio (Dkt. 14, p. 27), afirma que el préstamo estatal se concedió en condiciones comerciales tras una evaluación ex ante de la situación financiera de la empresa y del precio y el plazo del préstamo. Es exactamente la evaluación que pedí en la pregunta 53. El ministerio no la ha facilitado al público letón y el 2 de octubre declaró que ya no respondería a preguntas similares.
El préstamo estatal es no garantizado y subordinado. La misma declaración (pp. 17, 19) recoge el préstamo estatal de 30 millones de euros como deuda subordinada sin garantía. Hasta julio se habían reembolsado unos 12,9 millones de euros, y a 14 de septiembre el saldo con intereses asciende a unos 18,6 millones de euros. Coincide con la cifra del Tesoro del Estado del 2 de octubre. En una reorganización, un crédito no garantizado se sitúa ordinariamente por detrás de los acreedores garantizados, incluida la nueva financiación debtor-in-possession (DIP).
Un préstamo estatal anterior se reembolsó con bonos al 14,5 %. La declaración (p. 26) indica que los fondos de los bonos de 2024 se utilizaron para reembolsar los eurobonos de 2019 y un préstamo estatal de 36,1 millones de euros. Son los mismos bonos que ahora se están reestructurando.
Lo que el ministerio niega al público letón, la empresa lo afirma bajo juramento ante un tribunal de EE. UU.
Las condiciones de los nuevos prestamistas ya prevén dinero del Estado. La hoja de condiciones de la orden DIP provisional (16 de septiembre, Dkt. 45) fija hitos en un plazo de 120 días, es decir, hacia el 12 de enero de 2027 (pp. 79–80). Para entonces debe existir un compromiso vinculante de capital del Gobierno letón y/o de inversores estratégicos, un compromiso del Gobierno de apoyar el plan de reestructuración y una financiación de salida vinculante del Gobierno y/o de otros. La participación del Estado debe ajustarse a las normas de la UE sobre ayudas de salvamento y de reestructuración en el sector de la aviación. Si el Estado participa, debe renunciar a la inmunidad soberana (p. 59).
El contrato de crédito DIP (Dkt. 79, p. 112) define el cambio de control como la situación en que la República de Letonia posea menos del 85 % de las acciones con derecho a voto o pierda el control sobre el nombramiento del consejo de administración. El contrato también hace referencia a una autorización de ayuda estatal de la Comisión Europea para la participación de la República de Letonia en la reestructuración (p. 195).
A modo de comparación: el 8 de septiembre, el ministro de Transporte dijo que una inversión del Estado «en este momento no está en el orden del día». Mi pregunta 68 sobre nuevas obligaciones del Estado en relación con la reorganización quedó sin respuesta.
El Estado no forma parte del comité de acreedores. El 25 de septiembre, el US Trustee nombró el comité de acreedores no garantizados (Dkt. 58). Sus miembros son Airbus Canada, Jackson Square Aviation, AVAP Leasing (Avation), Tallinn Airport y Lithuanian Airports. El Estado letón y el aeropuerto de Riga no forman parte de él. En el certificado de notificación (Dkt. 113), «Republic of Latvia» figura con las direcciones de correo electrónico del Tesoro del Estado y del Ministerio de Transporte, pero no se indica ningún abogado estadounidense para ella, aunque para otras partes sí figuran abogados. Es un hecho sobre la lista. Todavía no demuestra si el Estado está representado. El 12 de octubre, el Tesoro del Estado confirmó que el Estado había solicitado incorporarse al comité (véase la parte siguiente).
Lo que afirman otros acreedores. Un grupo de bonistas (el Ad Hoc Group) formula tres afirmaciones en un escrito presentado ante el tribunal (Dkt. 25). Primera: su propuesta de financiación puente fue apoyada en la junta convocada a principios de septiembre por el 94 % de los votantes, «including the Latvian government». Segunda: mientras los bonistas hacían concesiones, la empresa siguió pagando el préstamo no garantizado de su mayor accionista, el Estado. Tercera: supuestamente, el Gobierno desempeñó un papel central en la elección de los prestamistas DIP. Son afirmaciones de una de las partes en un litigio, no conclusiones del tribunal. Pero la primera afecta directamente a las respuestas del Tesoro del Estado del 22 de septiembre y del 2 de octubre, que dicen que no tuvo lugar ninguna votación. Cómo expresó exactamente el Estado su posición fue el objeto de P9. El 12 de octubre, el Tesoro del Estado respondió únicamente remitiendo a la página de relaciones con inversores de airBaltic.
Plazos. El 19 de octubre a las 10:00 (hora de Nueva York), el tribunal examinará cuestiones de gestión de tesorería y del procedimiento de rechazo de contratos (Dkt. 83, 100) y la objeción del US Trustee (Dkt. 112). Ese mismo día hay otra vista a las 11:00 (Dkt. 98) — muy probablemente sobre la orden DIP definitiva. El plan de reorganización debe presentarse hacia el 23 de diciembre, y la solicitud de su confirmación hacia el 12 de enero de 2027 (Dkt. 20). El vencimiento del préstamo estatal de 18 millones de euros, el 30 de diciembre, cae justo entre esas dos fechas.
Todo lo anterior procede de documentos judiciales públicos. Hay que contrastarlo con las respuestas de las autoridades letonas porque las decisiones sobre el dinero público se toman en dos jurisdicciones, pero solo se explican públicamente en una.
La tercera respuesta del Tesoro del Estado: el Estado solicitó formar parte del comité, pero no fue nombrado
El 12 de octubre de 2026, el Tesoro del Estado respondió a mi solicitud del 2 de octubre (P9) mediante la carta n.º 2026/3-5.19/953, firmada por su director, K. Āboliņš. La respuesta contiene un hecho nuevo.
El Estado solicitó incorporarse al comité de acreedores. El Tesoro del Estado escribe que el 24 de septiembre la República de Letonia presentó un cuestionario al US Trustee, en el que se proponía, como prestamista estatal no garantizado, para formar parte del comité de acreedores no garantizados. Al día siguiente, el US Trustee nombró un comité de cinco miembros (Dkt. 58): Airbus Canada, Jackson Square Aviation, AVAP Leasing, Tallinn Airport y Lithuanian Airports. En palabras del Tesoro del Estado, la participación de la República de Letonia «no ha sido aprobada». Dicho de otro modo, Letonia lo solicitó y no fue nombrada, mientras que los aeropuertos de Estonia y de Lituania sí lo fueron. El Tesoro del Estado considera que esto no afecta a la condición del Estado como acreedor ni a su capacidad de proteger sus intereses.
El resto. Sobre la junta de bonistas del 17 de agosto, el Tesoro del Estado repite que actuó «en el marco de la autorización del Consejo de Ministros que se le había otorgado previamente», pero afirma que el contenido de esa autorización es de acceso restringido porque los asuntos de airBaltic se trataron en sesiones cerradas del Consejo de Ministros. No indica la fecha de la autorización (el Ministerio de Transporte escribió el 4 de septiembre sobre un mandato del 30 de julio). No dice cómo votó el Estado y se limita a remitir a la página de relaciones con inversores de airBaltic. Las cifras no han cambiado: 52,4 millones de euros en créditos por bonos (51,8 de valor nominal y 0,6 de intereses devengados) y 18,6 millones de euros por el préstamo (18,0 de principal y 0,6 de intereses) a 14 de septiembre. Sobre si los créditos del Estado se han presentado ante el tribunal de EE. UU. y quién lo representa allí, no hay una respuesta concreta: el Estado «utiliza las posibilidades procesales de que dispone» en cada una de sus tres condiciones — accionista, prestamista y bonista.
La denegación. El Tesoro del Estado se niega a indicar qué provisiones o deterioro de valor ha reconocido respecto de las obligaciones de airBaltic, invocando los puntos 2 y 3 del apartado 2 del artículo 5 de la Ley de Libertad de Información y la Ley de Protección de Secretos Comerciales. Esa argumentación tiene dos puntos débiles. Primero, el punto 3 excluye la restricción por secreto comercial cuando se ha celebrado un contrato sobre el uso de fondos del Estado, y el préstamo estatal a airBaltic es precisamente un contrato de ese tipo. Segundo, la pregunta se refiere al valor de un activo del Estado en la propia contabilidad del Estado, no a un secreto comercial de una empresa. La carta no indica cómo puede recurrirse la denegación. Recurriré esta parte de la denegación.
Despidos: a las autoridades se les informó antes de las elecciones; al público, después
El 5 de octubre, dos días después de las elecciones a la Saeima, airBaltic anunció públicamente una reducción de plantilla (públicamente se mencionaron 500–700 puestos). El 6 de octubre formulé a la empresa seis preguntas sobre el momento de la decisión y de las notificaciones, y ese mismo día otras cuatro preguntas de seguimiento.
El hecho nuevo. El 12 de octubre, el Departamento de Comunicación Corporativa de airBaltic respondió que la notificación exigida por la Ley del Trabajo se envió a la Agencia Estatal de Empleo y al municipio de Mārupe «el 29 de septiembre de este año». Es decir, cuatro días antes de las elecciones y seis días antes del anuncio público. El 6 de octubre, ante la misma pregunta, la empresa no había dado ninguna fecha.
El municipio lo confirma. El 13 de octubre el municipio de Mārupe respondió a mi solicitud de información del 6 de octubre (carta n.º 1/2.1-3/1706). La notificación de airBaltic sobre el despido colectivo previsto se firmó el 29 de septiembre y el municipio la registró el 30 de septiembre. El número máximo de empleados a despedir que la notificación prevé actualmente es de hasta 700. La cifra no es definitiva: puede precisarse, incluso reducirse, pero no superará ese número. Está previsto que la reducción de plantilla comience el 29 de octubre; la notificación no indica una fecha de finalización.
Lo que la empresa no responde. airBaltic no indica la fecha en que se fijó la magnitud concreta de la reducción: esta «se precisó en el curso de la ejecución del plan de negocio». No revela si en las consultas del 3 de septiembre se mencionó a los sindicatos alguna cifra, alegando que la información tratada en ellas es «confidencial». No hay fecha de cuándo se informó de la magnitud al Ministerio de Transporte, como accionista: la empresa «informa periódicamente a los accionistas». Preguntada sobre si el anuncio se retuvo hasta después de las elecciones, airBaltic respondió el 6 de octubre que la comunicación pública del 5 de octubre «se correspondía con la secuencia de este proceso».
Lo que esto demuestra y lo que no. La notificación del 29 de septiembre demuestra una cosa: la magnitud — hasta 700 empleados — estaba lo bastante definida como para notificarla formalmente a una agencia estatal y a un municipio antes de las elecciones. No demuestra que alguien retrasara deliberadamente el anuncio público, ni responde a cuándo lo supo el Gobierno. El municipio de Mārupe ha respondido a mi solicitud del 6 de octubre; las respuestas de la Agencia Estatal de Empleo y del Consejo de Ministros siguen pendientes.
Lo que no se sabe ahora
- La autorización concreta del Consejo de Ministros al Tesoro del Estado — número, fecha, punto del acta.
- La disposición legal de cada denegación y la vía de recurso — ambas faltan en la respuesta del ministerio del 4 de septiembre y en la del Tesoro del Estado del 22 de septiembre; el 2 de octubre, el Tesoro del Estado afirma que no hubo denegación.
- El valor contable de las posiciones del Estado y cualquier deterioro de valor reconocido — el importe de los créditos (52,4 + 18,6 millones de euros) ya se conoce, pero no cuánto de ello espera recuperar el Estado. El 12 de octubre, el Tesoro del Estado denegó esta información invocando el secreto comercial.
- Si los créditos del Estado se han presentado ante el tribunal de EE. UU. y quién representa allí al Estado — en la lista de notificaciones del tribunal no figura ningún abogado estadounidense del Estado; el 12 de octubre, el Tesoro del Estado no dio una respuesta concreta.
- La evaluación ex ante del préstamo estatal que la empresa cita ante el tribunal de EE. UU. — quién la elaboró y cuándo.
- Si el Gobierno se ha comprometido con los hitos de las condiciones DIP — capital, apoyo al plan, financiación de salida hacia el 12 de enero de 2027 — y si está en contacto con la Comisión Europea.
- Cómo expresó el Estado su posición sobre la propuesta de financiación puente de los bonistas — el Tesoro del Estado dice que no tuvo lugar ninguna votación; un grupo de bonistas afirma ante el tribunal de EE. UU. que el Gobierno la apoyó.
- Qué institución está dispuesta a responder sobre el fondo — tras la decisión del Ministerio de Transporte del 2 de octubre ya no está claro dónde preguntar.
- La prelación, la recuperabilidad y los plazos de los créditos del Estado en el proceso del Chapter 11.
- El destino del préstamo de 18 millones de euros después del 30 de diciembre.
- Cuándo se fijó la magnitud de la reducción de plantilla de airBaltic y cuándo lo supo el Ministerio de Transporte — la empresa no da fechas.
- Si el Estado ha asumido nuevas obligaciones en relación con la reorganización.
Lo que viene a continuación
Después del 2 de octubre, la cuestión práctica ya no es solo «qué preguntar», sino «a quién». El Ministerio de Transporte deja las solicitudes sin examinar, el Tesoro del Estado remite al Consejo de Ministros y la Cancillería del Estado remite de nuevo al ministerio. Para ver qué institución tiene poder real sobre cuál, he cartografiado quién elige, nombra, supervisa y controla a quién según la Constitución y las leyes institucionales.
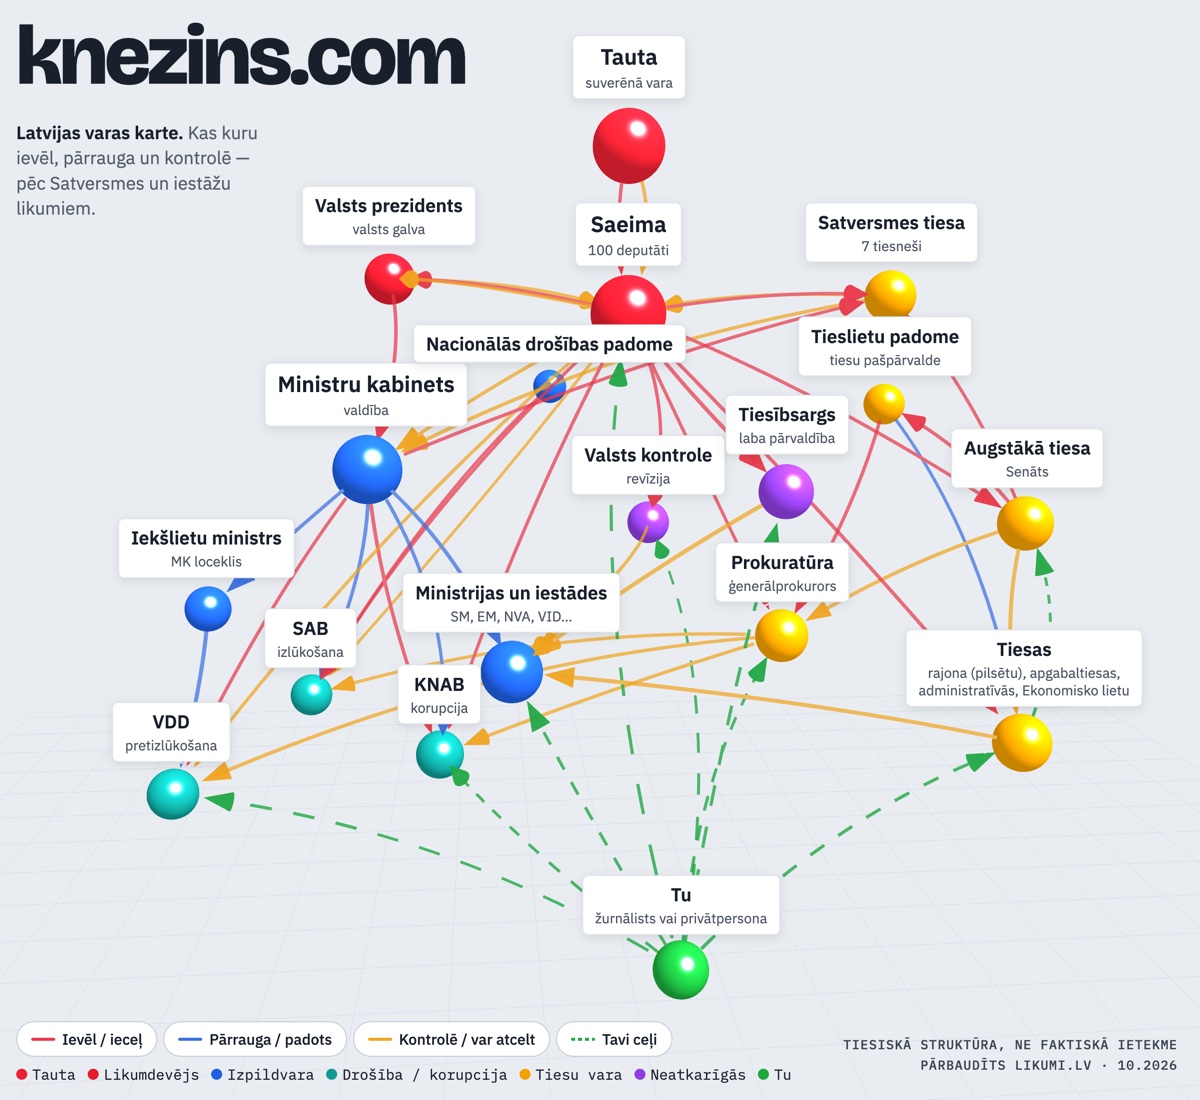
En este caso, el mapa señala tres vías. El tribunal administrativo es el único que puede obligar al ministerio a responder. La Oficina Estatal de Auditoría puede auditar los fondos de las empresas estatales e informa de sus conclusiones a la Saeima, al Consejo de Ministros y a la fiscalía (Ley de la Oficina Estatal de Auditoría, artículos 2 y 3). La Comisión de Presupuesto y Finanzas (Tributación) de la Saeima es la comisión que impulsó la ley de estabilización del 20 de agosto; la nueva Saeima se reúne el 3 de noviembre.
- Un recurso ante el Tribunal Administrativo de Distrito contra la decisión del Ministerio de Transporte del 2 de octubre de dejar las solicitudes sin examinar.
- La respuesta del Tesoro del Estado a P9 y la del Consejo de Ministros a P10 — dentro del plazo previsto en el artículo 14 de la Ley de Libertad de Información (hacia el 23 de octubre).
- 19 de octubre — vista ante el tribunal de EE. UU. (Dkt. 83, 100, 112) y, muy probablemente, sobre la orden DIP definitiva (Dkt. 98). Informaré del resultado.
- Hacia el 23 de diciembre y el 12 de enero de 2027 — el plan de reorganización y la solicitud de su confirmación; para entonces, también los hitos DIP sobre el capital del Gobierno y la financiación de salida.
- Si las denegaciones no se formulan en la forma prescrita por la Ley de Libertad de Información, ejerceré el derecho previsto en el artículo 15 de dicha ley para impugnarlas.
Las cifras mencionadas en la continuación (257, 350, 30, 50, 18 y 594 millones de euros; 25 %) proceden de fuentes públicas y de solicitudes anteriores; en las solicitudes se formulan como una petición de confirmación o aclaración, no como una afirmación. El hecho del Chapter 11 se desprende de la respuesta del Tesoro del Estado del 22 de septiembre y de las declaraciones públicas de la empresa. El importe de los créditos del Estado (52,4 y 18,6 millones de euros) procede de la respuesta n.º 2026/3-5.19/931 del Tesoro del Estado, del 2 de octubre.
Documentos
Todos los documentos que se enumeran a continuación están firmados con firma electrónica segura y llevan sello de tiempo. Los documentos originales están en letón.
- Solicitud de información, 13.08.2026 (preguntas 1–30)
- Solicitud de información complementaria, 15.08.2026 (preguntas 31–38)
- Segunda solicitud de información complementaria, 18.08.2026 (preguntas 39–44)
- Tercera solicitud de información complementaria, 19.08.2026 (preguntas 45–49)
- Carta n.º 03.2-02/2521 del Ministerio de Transporte, 20.08.2026
- Objeciones a la remisión de las solicitudes, 22.08.2026
- Solicitud procesal de aclaración, 26.08.2026 (P1–P5)
- Carta n.º 03.2-02/2658 del Ministerio de Transporte, 04.09.2026
- Cuarta solicitud de información complementaria, 06.09.2026 (preguntas 50–57; P6)
- Quinta solicitud de información complementaria, 11.09.2026 (preguntas 58–61; P7)
- Sexta solicitud de información complementaria, 22.09.2026 (preguntas 62–68; P8)
- Solicitud al Tesoro del Estado de aclaración de la respuesta n.º 899, 22.09.2026
- Respuesta n.º 2026/3-5.19/899 del Tesoro del Estado, 22.09.2026
- Carta n.º 6.2.2./2026-FIZ-904-3015 de la Cancillería del Estado, 25.09.2026
- Respuesta n.º 2026/3-5.19/931 del Tesoro del Estado, 02.10.2026
- Respuesta n.º 2026/3-5.19/953 del Tesoro del Estado, 12.10.2026
- Segunda solicitud de aclaración al Tesoro del Estado (P9), 02.10.2026
- Solicitud de información al Consejo de Ministros (P10), 02.10.2026
- Carta n.º 03.2-02/2951 del Ministerio de Transporte, 02.10.2026
Fuentes
- Saeima. La Comisión de Presupuesto remite a la Saeima el proyecto de ley de medidas de estabilización financiera de airBaltic — saeima.lv (en letón)
- Saeima. La Saeima aprueba la ley de medidas de estabilización financiera de airBaltic (20.08.2026) — saeima.lv (en letón)
- Ministerio de Transporte. El Gobierno apoya la prórroga del plazo de pago del préstamo estatal a airBaltic (25.08.2026) — sam.gov.lv (en letón)
- Ministerio de Transporte. El Gobierno apoya medidas para garantizar la estabilidad financiera de airBaltic (14.08.2026) — sam.gov.lv (en letón)
- LSM.lv. airBaltic cambia de rumbo: flota más pequeña y nueva financiación por valor de cientos de millones (11.08.2026)
- LSM.lv. Los bonistas de airBaltic respaldan la capitalización de los pagos de intereses (17.08.2026)
- LSM.lv. La Saeima acepta la prórroga del reembolso del préstamo estatal a airBaltic y la compra de bonos adicionales (20.08.2026)
- LSM.lv. El Gobierno apoya la prórroga hasta final de año del plazo de pago del préstamo estatal restante a airBaltic (25.08.2026)
- Ley de Libertad de Información — likumi.lv/ta/id/50601
- Ley de Solicitudes (versión vigente desde el 01.03.2026) — likumi.lv/ta/id/164501
- AS Air Baltic Corporation. Anuncio de un acuerdo de financiación provisional de hasta 257 millones de euros (03.09.2026)
- LSM.lv. airBaltic acuerda un préstamo de hasta 257 millones de euros (03.09.2026) — lsm.lv
- Dienas Bizness. El Gobierno vuelve a debatir la situación de airBaltic, pero no adopta decisiones (08.09.2026) — db.lv
- jauns.lv. airBaltic aplaza la junta de bonistas — los inversores necesitan más tiempo (09.2026) — jauns.lv
- ch-aviation. airBaltic files for Chapter 11 bankruptcy protection (14.09.2026) — ch-aviation.com
- U.S. Bankruptcy Court, Southern District of New York. Asunto n.º 26-12188; documentos del asunto — Epiq Corporate Restructuring: dm.epiq11.com/airbaltic
- Mismo registro: Dkt. 14 — declaración del director financiero V. Jakovļevs (14.09.2026); Dkt. 20, 21, 23 — mociones del primer día y previsión de tesorería; Dkt. 25 — escrito del Ad Hoc Group; Dkt. 45 — orden DIP provisional con hoja de condiciones (16.09.2026); Dkt. 58 — nombramiento del comité de acreedores (25.09.2026); Dkt. 79 — contrato de crédito DIP; Dkt. 83, 98, 100, 112 — cuestiones para la vista del 19.10.2026; Dkt. 113 — certificado de notificación (08.10.2026)
- Respuesta n.º 2026/3-5.19/899 del Tesoro del Estado, 22.09.2026
- Respuesta n.º 2026/3-5.19/931 del Tesoro del Estado, 02.10.2026
- Respuesta n.º 2026/3-5.19/953 del Tesoro del Estado, 12.10.2026